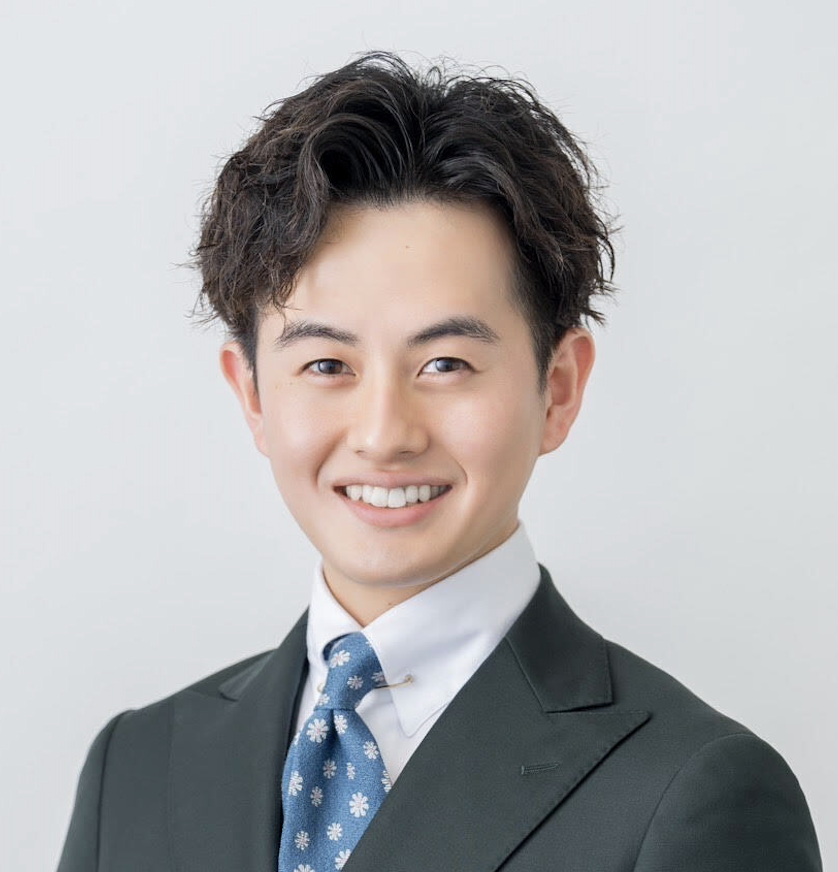
福島雄太

・趣味:ファッション、映画・ドラマ鑑賞、お酒
・将来の夢・目標:お葬式で泣いてくれる人を一人でも多く作る
・好きな言葉:Looks
・ひとこと紹介:ネットでは調べることができない”皆様にフィットした情報”を惜しみなく、そしてわかりやすく解説いたします。一緒に生活を豊かにしましょう。

この担当者の新着回答
【本日から】都民に1万1000円分のポイント付与スタート — 「東京アプリ生活応援事業」始動
  • 男性 / 会社員 / 30代
  • 家計相談

最近、「都民は1万円もらえるらしい」という話がSNSで広がっています。 結論から言うと、東京都が公式アプリを通じて、都民に1万1000円相当のポイントを配布する事業が始まっています。 ■ どんな制度? これは「東京アプリ生活応援事業」と呼ばれる東京都の施策です。 物価高が続く中で、都民の生活を支援する目的で実施されています。 ■ もらえる金額 1人あたり ・11,000円分相当のポイント ※現金支給ではなく、ポイント付与です。 ■ 対象者 以下の条件を満たす人が対象です。 ・東京都に住民票がある ・15歳以上 ・スマートフォンを持っている ・マイナンバーカードを所持している ■ 受け取り方法 「東京アプリ」をスマホにインストール マイナンバーカードで本人確認 条件を満たすとポイント付与 手続き自体は、そこまで難しくない設計になっています。 ■ ポイントの使い道 付与されたポイントは、 ・dポイント ・au PAY ・Vポイント などの電子決済ポイントに交換可能(予定含む)とされています。 つまり、実質的には普段の買い物で使えるお金に近い形です。 ■ 期間 申請・取得期間は 2026年2月2日〜2027年4月1日まで(予定) ■ 注意点 ・自分から申請しないともらえない ・アプリ+マイナンバーが必須 ・アクセス集中で繋がりにくい時間帯が出る可能性あり ■ まとめ 「都民なら自動的に1万円振り込まれる」わけではありませんが、 条件を満たして手続きすれば、ほぼ現金感覚で使える1万円分の支援が受け取れる制度です。 知らずにスルーすると、普通に損なので、 東京都に住んでいる人は一度チェックしておく価値はありそうです。

衆議院解散で話題の「消費税減税」って、私たちの生活はどうなるの?
  • 女性 / 40代
  • 家計相談

消費税減税は多くの政党が掲げていますが、 **「どこまで下げるのか」「いつまでなのか」「財源をどうするのか」**は党によって大きく異なります。 また、消費税を下げた分、別の形で負担が増える可能性もあります。 各党の「消費税減税」に関する具体的な主張 ■ 自民党(与党) ・食料品にかかる消費税(現在8%)をゼロにする案を検討 ・**期間限定(おおむね2年程度)**の時限措置が前提 ・恒久的な減税ではなく、景気対策としての位置づけ 👉 ポイント 「生活必需品の負担軽減」を打ち出しつつ、財政への影響を抑える姿勢 ■ 立憲民主党・公明党など(中道系勢力) ・食料品の消費税を恒久的にゼロにすると明言 ・一時的ではなく、長期的な家計支援を重視 ・新たな財源の仕組みを作り、減税を続ける考え方 👉 ポイント 毎月の生活費を確実に下げることを重視した政策 ■ 国民民主党 ・消費税減税には賛成 ・「食料品だけ」に限定する減税には反対 ・消費税を下げるなら一律で行い、あわせてインボイス制度の見直しも主張 👉 ポイント 「公平性」と「制度の分かりにくさ解消」を重視 ■ 日本維新の会 ・消費税減税そのものは検討対象 ・ただし、一律減税は財源負担が非常に大きいとして慎重 ・税率引き下げよりも、対象を絞った支援策を重視 👉 ポイント 財政の健全性と支援効果のバランスを重視 ■ 日本共産党 ・消費税の大幅な減税、または廃止を主張 ・財源は大企業や富裕層への課税強化で確保する考え 👉 ポイント 「消費税は生活を圧迫する税」という立場 ■ れいわ新選組 ・消費税の廃止を明確に主張 ・税負担は消費ではなく、利益や資産に求めるべきという考え 👉 ポイント 最も強い消費税否定の立場 消費税が下がったら、代わりに増税されるの? 現時点で、 「消費税を下げる代わりに、○○税を上げます」と明確に決まっているものはありません。 ただし、将来的に次のような「実質的な負担増」が起こる可能性はあります。 ● 社会保険料の負担増 消費税は年金・医療・子育てなど社会保障の財源でもあるため、 税収が減れば健康保険料や年金保険料の見直しが議論される可能性があります。 ● 法人税・所得税の見直し 一部の政党では、消費税の代わりに 法人税や高所得者の所得税を強化する考え方も示されています。 ● 国の借金が増える可能性 消費税減税分を国債(借金)でまかなう場合、 将来世代の税負担増につながるリスクがあります。 まとめ|消費税減税は「家計に優しい」が、それだけでは判断できない ・消費税減税は、短期的には家計の負担を軽くする効果があります ・しかし、時限措置なのか、恒久的なのか ・そして、その後の財源をどうするのかによって、将来の負担は大きく変わります 今回の衆議院解散と選挙では、 「消費税が下がるかどうか」だけでなく、 その後のお金の話まできちんと説明しているかが、私たち消費者にとって重要な判断材料になります。  

【FPが回答】高市政権下での衆議院解散は、日本の家計やお金にどう影響する?
  • 女性 / 30代
  • 家計相談

結論から言うと、 高市政権下での衆議院解散は、短期的には家計への直接影響は小さいものの、中長期では「お金のルール」に影響する可能性が高い出来事です。 FPの視点で見ると、今回のポイントは 「高市政権の政策方針」と「衆議院解散による政治の空白期間」 この2つの組み合わせです。 まず、衆議院解散そのものが家計に与える影響から整理します。 衆議院が解散すると、 ・予算関連の議論 ・税制改正 ・社会保障制度の見直し といった、お金に直結する政策決定が一時的に止まる、または遅れます。 これは、 減税・給付金・物価高対策・子育て支援策 といった家計向け政策も例外ではありません。 つまり解散直後は、 「何かが悪くなる」というより、「決まるはずだったお金の話が進まない」 この影響が出やすい時期になります。 次に、高市政権の政策方針と家計への影響です。 高市政権の特徴としてよく挙げられるのは、 ・積極的な財政政策 ・経済成長重視 ・防衛費増額 ・エネルギー安全保障の強化 といった方向性です。 これを家計目線で見ると、メリットと注意点の両方があります。 まず、家計にプラスになりやすい点です。 ① 経済対策による雇用と賃金への期待 高市政権は、景気後退を避けるための財政出動に前向きな姿勢を見せています。 これは、 ・雇用の維持 ・企業業績の下支え ・将来的な賃上げ につながる可能性があります。 収入面では、中長期的に家計の安定につながる期待要素です。 一方で、注意すべき点もあります。 ② 防衛費や財政支出拡大と、将来の負担増リスク 防衛費や国の支出が増えるということは、 将来的に ・増税 ・社会保険料の引き上げ といった形で、国民負担が増える可能性も否定できません。 これは今すぐではなく、 数年後に家計に効いてくるタイプの影響です。 ③ エネルギー政策と生活コスト 高市政権は、エネルギーの安定供給や安全保障を重視しています。 これは長期的には、 電気代・ガス代などの価格安定につながる可能性があります。 ただし、政策転換の途中では、 一時的に ・補助金の見直し ・料金体系の変更 が起きることもあり、家計への影響は段階的に現れます。 では、私たちはこの状況にどう向き合えばいいのでしょうか。 FPとしてお伝えしたいのは、 「高市政権かどうか」よりも、「どんな政権でも耐えられる家計かどうか」が重要 という点です。 具体的には、 ・給付金や補助金がなくても回る家計か ・税金や社会保険料が上がっても破綻しないか ・固定費が重くなりすぎていないか ここを一度、冷静にチェックすることが大切です。 まとめると、 高市政権下での衆議院解散は、 すぐに家計を直撃する出来事ではありません。 しかし、 税制・社会保障・エネルギー政策など、お金のルールが変わる前段階である可能性は高いです。 だからこそ、 政治ニュースに振り回されるより、 自分の家計の耐久力を高めておくことが、最も現実的な対策になります。 もし、 ・将来の負担増が不安 ・政権や制度が変わるたびに家計が心配になる ・今の家計でどこまで耐えられるか知りたい そう感じているなら、 一度FPに家計全体を整理してもらうことは、大きな安心につながります。 政治は動きますが、 家計は、設計次第で守ることができます。

ベネズエラとアメリカの衝突・大統領拘束は、日本の家計に影響しますか?
  • 女性 / 30代
  • 家計相談

結論から言うと、 今回のベネズエラとアメリカの衝突は、日本の家計に「間接的だが無視できない影響」を与える可能性があります。 ポイントは、エネルギー価格と物価です。 まず、今回の問題を簡単に整理します。 アメリカは、ベネズエラの政権運営や民主性を問題視し、 大統領の拘束を含む強い介入姿勢を示しました。 これにより、ベネズエラ国内の政治・経済の不安定さが一気に高まっています。 ここで重要なのが、 ベネズエラは世界有数の原油埋蔵国であるという点です。 政治的な混乱や国際的な対立が起きると、 「原油が安定して供給されるのか?」 という不安が、世界中の市場に広がります。 日本はどうでしょうか。 日本は、 原油や天然ガスなどのエネルギーを、ほぼ海外に依存している国です。 そのため、世界の原油市場が不安定になると、 日本の家計にも次のような形で影響が出ます。 まず1つ目は、 電気代・ガス代・ガソリン代の変動です。 原油価格が上がる、もしくは不安定になると、 エネルギー関連の支出は、時間差で家計に反映されます。 「急に高くなった」というより、 じわじわ効いてくる固定費の増加という形です。 2つ目は、 食料品や日用品の値上げです。 食品や生活必需品は、 ・生産 ・輸送 ・保管 すべてにエネルギーを使っています。 そのため、エネルギー価格の変動は、 スーパーの値札にまで影響します。 最近、 「前より量が少ない」 「値段が上がった気がする」 と感じることが増えているのは、偶然ではありません。 3つ目は、 給料はすぐに上がらないという現実です。 物価は世界情勢の影響で上がりやすい一方、 賃金は同じスピードでは上がりません。 その結果、 何も変わっていないのに、生活が苦しく感じる という状態が起きます。 これは、 家計の「実質的な余裕」が削られているサインです。 では、こうした世界情勢に対して、 私たちは何ができるのでしょうか。 FPとしてお伝えしたいのは、 **「世界情勢を当てにいく必要はない」**ということです。 大切なのは、 どんな情勢でも耐えられる家計を作っておくことです。 具体的には、 ・固定費を把握し、重くなりすぎていないか確認する ・毎月いくら余る家計なのかを明確にする ・値上げが続いても慌てない余白を持つ 貯金額よりも、 **「家計の耐久力」**が問われる時代になっています。 まとめると、 今回のベネズエラとアメリカの問題は、 遠い国の政治ニュースではなく、エネルギーと物価を通じて日本の家計に影響する出来事です。 大きなショックとして一気に来るのではなく、 気づかないうちに、少しずつ効いてくるタイプの影響だからこそ、注意が必要です。 もし、 ・最近固定費が重く感じる ・値上げが続いて将来が不安 ・今の家計がどれくらいの変動に耐えられるか知りたい そう感じているなら、 一度FPに家計全体を整理してもらうことは、大きな安心につながります。 世界は不安定でも、 家計は設計次第で、安定させることができます。

年末にやるべきお金のこと7選|知らないと10万円以上損する人も【FPが解説】
  • 男性 / 会社員 / 30代
  • 家計相談

気づけばもう年末。 「今年もお金のこと、ちゃんと考えられなかったな…」 そんな気持ちになっていませんか? 実は年末は、たった1〜2時間の見直しで、来年以降のお金が大きく変わるタイミングです。 私はFPとして多くの方の家計相談を受けていますが、 「これ、もっと早く知りたかった…」 という声が毎年必ず出ます。 今回は、FP目線で“年末に必ず確認してほしいお金のポイントをまとめました。 ① ふるさと納税「上限額」ちゃんと把握していますか? 「なんとなく毎年やっている」 これが一番もったいないケースです。 ✔ 上限オーバー ✔ 控除申請忘れ ✔ 家計全体を圧迫 実際の相談では、自己判断で2〜3万円損している方も珍しくありません。 👉 FPとしては「家計全体の余力」を見て判断します ② iDeCo・NISA、今年分の枠は使えていますか? 年末は「節税のゴールデンタイム」ですが、 無理に使うのはNGです。 大事なのは「あなたの家計に合った金額か?」 投資=正解ではなく、 生活が苦しくなる投資は不正解です。 ③ 保険、何年も見直していませんよね? 実は年末の保険相談で一番多いのが 「入った理由を覚えていない」 ライフステージが変われば、必要な保障も変わります。 年末は冷静に整理できる絶好のタイミングです。 ④ 医療費控除・各種控除、対象を見逃していませんか? 「え、それも対象なんですか?」 これは本当によく言われます。 ✔ 通院交通費 ✔ 市販薬 ✔ 歯科治療 年末にまとめて整理するだけで、数万円戻るケースもあります。 ⑤ クレカ・サブスク、惰性で払い続けていませんか? 家計相談で必ず出てくるのが 「使ってないのに払っているお金」 月2,000円でも、年間24,000円。 10年で24万円です。 ⑥ 来年の「大きな出費」把握していますか? 車検・旅行・進学・引っ越し… お金の不安は「見えないこと」から生まれます。 先に分かっていれば、慌てず準備できます。 ⑦ 「誰かに相談する」という選択肢 ここまで読んで「自分の場合はどうなんだろう?」 と思った方は、正常です。 家計はネットの正解より、あなたの正解が大切です。 まとめ 年末は、 ✔ 反省の時期 ✔ 来年を整える時期 そして、ひとりで抱え込まなくていいタイミングです。 私のFP相談では、 ・売り込みなし ・現状整理がメイン ・「今は何もしなくてOK」とお伝えすることもあります 「相談するほどじゃないかも…」 そう思っている方ほど、一度整理すると気持ちが楽になります。

【完全版】詐欺・危ない投資の見抜き方|最近急増している手口と安全な投資の始め方
  • 女性 / 30代
  • 資産運用

「SNSやLINEで“投資の誘い”が来たんだけど、これって怪しい?」 「インフルエンサーっぽい人が投資案件を紹介してるけど本物?」 こうした相談は、2024〜2025年にかけて過去最高レベルで増えています。 実際、警察庁のデータでも投資詐欺の被害額は右肩上がり。 特に若い世代・副業を探している層がターゲットになりやすいのが特徴です。 この記事では、 ・よくある投資詐欺の手口 ・絶対に覚えておくべき危険ワード ・安全に投資するためのチェックリスト を、FP視点でわかりやすくまとめました。 ■ 結論:儲かる投資は存在するが、「絶対儲かる投資」は存在しない これがすべてです。 詐欺は必ず、 「リスクゼロ」「確実に儲かる」「誰でもできる」 という“甘い言葉”から始まります。 ■ 【最新】よくある投資詐欺の手口 5選 ① SNSでの「成績アピール → LINE誘導」 最近最も多いパターン。 フォロワー数が少なくても、成績画像(偽造)を貼ってDMしてくるケースが急増中。 特徴 ・LINEやTelegramに誘導 ・リアルタイム指示で売買させる ・後から「追加資金が必要」と言い出す → 運営者の正体が分からない投資は100%アウト。 ② 海外FX・暗号資産を使う“送金型”詐欺 本人確認なしで送金できる仕組みを悪用。 NGポイント ・海外の謎サイトに入金 ・利益が出ても出金できない ・出金には「手数料」を要求される → 出金できない投資は、投資ではありません。 ③ マッチングアプリを使った「ロマンス詐欺 × 投資」 恋愛感情に付け込み、投資話に誘導する手口。 2023〜2024年に被害急増。 特徴 ・急に「投資で成功した」と言い始める ・画面共有してサイト登録を誘導 ・日本語が微妙でも写真が整っている → 典型的な“恋愛×投資”詐欺。 ④ 情報商材系の「自動売買ツール」 高額なEA(自動売買プログラム)販売。 怪しいポイント ・実績公開が画像だけ ・運営者の素性なし ・返金保証をやたら強調 → そもそも本当に稼げるなら、他人に売る必要はありません。 ⑤ 副業アカウントからの「投資コミュニティ勧誘」 「1日10分で収入UP」「特別グループにお招きします」など。 中に入ると、海外サイトに誘導→課金がパターン化。 ■ 絶対に覚えておきたい危険ワード集(これが出たら95%アウト) これが来たら要注意です。 ・「リスクゼロ」 ・「月利○%確定」 ・「誰でも簡単に」 ・「プロが取引を代行します」 ・「必ず勝てるロジック」 ・「無料で始められます」 ・「今だけ」「人数限定」 投資の世界で “確実” “絶対” “保証” はありえません。 ■ 【保存版】危ない投資の見抜き方チェックリスト この5つが1つでも当てはまれば、やめた方がいいです。 ✔ 01:運営会社が不透明 ・住所は? ・代表者は? ・金融庁の登録は? → 登録なし=ほぼアウト ✔ 02:出金できるかが最重要 入金より“出金”が大事。 口コミで「出金できない」という声がある時点で終了。 ✔ 03:利益の根拠が説明されない 投資は「どう増えるか」が説明できないと詐欺。 “AIが判断”のような曖昧表現も危険。 ✔ 04:“紹介者が儲かる仕組み”がある MLM(マルチ)型の投資案件は高リスク。 ✔ 05:少額の利益を最初に見せてくる 詐欺の常套手段。 最初だけ利益が出る=信頼させるため。 ■ 安全に投資を始めたいなら、まずコレだけ守ればOK 安全性の高い投資は以下の2つです。 ◎ ① 証券会社に自分の名義で口座を開く 楽天証券、SBI証券、マネックスなど。 金融庁登録済みで、詐欺的な取扱いは一切なし。 ◎ ② NISAの積立投資から始めるのが最適解 長期的に増やすならこれが最強。 ・手数料最安 ・世界に分散 ・プロでも勝てないレベルで安定 → 初心者が詐欺に遭いにくい投資方法。 ■ まとめ:怪しい投資は「違和感」の時点でやめてOK 最後にもう一度。 ・リスクゼロと言う ・出金できない ・海外サイトに誘導 ・DMやLINEに招待 ・実績の証拠が曖昧 このどれかが当てはまれば、距離を置いて問題ありません。 投資は“怖い”のではなく、 “怪しい人についていくのが危険”なだけ。 自分のペースで、安全に資産形成を進めていきましょう。具体的にお悩みごとなどあれば、お気軽にご相談ください!

家賃の節約&値上げ時交渉の必勝法!?
  • 男性 / 20代
  • 住まい

家賃の節約や値上げ交渉で成果を出すためには、「相場の理解」「交渉のタイミング」「伝え方」にポイントがあります。2025年の最新事情も踏まえ、失敗しない具体的な方法とコツを紹介します。 家賃が高い…そう感じたら「見直し」を ・家賃は手取りの3分の1以下が目安とされています。まず「家賃が相場より高い」「ライフスタイルに合っていない」と感じたら、支払い額の見直しから検討しましょう。 ・住み替えの検討や、空室が多いエリアを狙うことで家賃交渉がしやすくなります。 家賃交渉がしやすい物件・時期 ・空室期間が長い物件、築年数が古い、駅から遠い、繁忙期を過ぎたタイミングは交渉成立率が高まります。 ・新築や人気エリア、転勤シーズン(3~4月など)は競争が激しく、交渉が難しいこともあります。 成功しやすい交渉の進め方 ・家賃交渉できる下げ幅の現実的な目安は「家賃の3~5%」。数千円~1万円程度なら成功するケースが多いですが、大幅ダウンは難しい場合もあります。 ・「即入居が可能」「長期入居の意思がある」「申込金・初期費用をすぐに入金できる」など、貸主側のメリットを提示すると交渉が有利になります。 ・具体例:「家賃を〇〇円ほど下げていただければ即時申込します」「難しければ礼金の一部免除やフリーレントのご提案を」など、丁寧かつ具体的に伝えましょう。 ・同じエリアの相場や空室情報、他物件の家賃等を根拠に挙げると説得力が高まります。 値上げ通知が来た場合の対応策 ・家賃値上げにも納得できる根拠(相場や管理費増など)が必要です。理由が不明瞭な場合は「書面で理由と根拠の提示」を冷静に求めましょう。 ・値上げが不可避な場合でも、増額幅の緩和や猶予期間設定など、条件緩和型の交渉も現実的な選択肢です。 まとめ ・情報収集と交渉の準備・タイミングが重要 ・「具体的な根拠+即決の意思+代替案」を伝える ・成功例や実践例を参考に冷静に対応する これらのコツを押さえることで、家計にやさしい家賃管理と無理のない住まい選びが実現できます。

2025年8月最新!円安・最低気温アップ・住宅ローン収益上昇が家計に想定リアルな影響と対策
  • 女性 / 20代
  • 家計相談

2025年8月の今、お金と住まいに関わる話題で特に注目されているのが「円安の続行」「最低最悪の大幅予想」、「住宅ローンの立ち上がり」の3つのトレンドです。 まず、円安は2025年にかけて進んでいます、1ドル=147円前後の決まりが続いています。この円安が続くことで輸入品の価格が上昇し、結果として日常生活の比較的が上昇しやすくなっています。これにより節約や資産運用の見直しが必要とされ、海外投資やドル建ての資産形成に注目が集まっています。 これは働く人の収入増加に繋がるもの、企業側のコスト増加が物価上昇圧力に拍車をかけており、「給料は言っても実質は変わらない」という問題も取り上げています。家計管理や支出の最適化の重要性が増しています。 そして住宅に関しては、日本銀行の利上げに伴い住宅ローンの変動が徐々にと上昇しています。 特に変動覚悟で借りている人は一時負担計画の増加が予想されます。 このように2025年夏は「収入アップのチャンス」と「生活コスト上昇のジレンマ」が進行しているため、賢くお金を管理し、家計の「見える化」と「柔軟な対応力」が鍵となります。FP相談で具体的な見直しや節約術のアドバイスを受けるのが効果的です。 やはり、円安に備えて資産分散と節約、最低最悪の悪条件を踏まえつつ家計を整え、住宅ローンの負担増に備えた検討を意識する。これが2025年のリアルな「生きたマネープラン」だと言うでしょう。

2025年7月参院選と私たちのお金 〜FP目線で最新動向を解説〜
  • 女性 / 30代
  • 家計相談

はじめに 2025年7月20日に投開票が行われる参議院選挙は、物価高や減税、社会保障の見直しなど、私たちの家計に直結するテーマが大きな争点となっています。ファイナンシャルプランナー(FP)の視点から、今回の参院選が個人のお金にどのような影響を及ぼすのか、最新の政策動向を踏まえて解説します。 1. 2025年参院選の主な争点と家計への影響 ・物価高対策と減税論争 今年の参院選は「物価高対策」と「減税」が最大の争点です。特に消費税減税については、野党が積極的に主張し、自民・公明与党は減税を見送る代わりに給付金や社会保障の充実を訴えています。 ・税制改革の方向性 所得税の基礎控除見直しや「103万円の壁」の引き上げ、給付付き税額控除の導入など、働く世代や子育て世帯への負担軽減策が議論されています。一方で、富裕層や大企業への課税強化を訴える政党もあり、税負担のあり方が大きく変わる可能性があります。 ・社会保障制度の見直し 年金や医療、介護などの社会保障についても、各党が給付の拡充や保険料負担の見直し、最低保障年金の創設などを公約に掲げています。現役世代の負担軽減や高齢者中心の給付構造の見直しが注目されています。 2. 具体的な政策例と家計への影響(例) ・消費税率5%への引き下げ:日々の支出が軽減される ・所得税基礎控除の拡大:手取り収入が増える ・「103万円の壁」引き上げ:パート・アルバイト世帯の収入増 ・最低保障年金の創設:老後資金の不安が軽減 ・給付付き税額控除の導入:低所得世帯への支援強化 3. 私たちができること ・各党の公約を比較する 公式サイトやニュース、政策アンケートで、自分や家族の生活に直結する政策がどうなっているかを確認しましょう。 ・家計への影響を具体的に計算する 例えば「消費税が5%になったら年間いくら支出が減るか」や、「所得税控除が拡大したら手取りがどれだけ増えるか」など、数字でシミュレーションしてみることが大切です。 ・今後のライフプランを見直す 選挙後の政策変更を想定し、貯蓄や投資、保険の見直しも検討しましょう。 まとめ 2025年7月の参院選は、私たちの家計や将来設計に大きな影響を与える重要な選挙です。物価高や減税、社会保障の見直しなど、身近なお金の問題が争点となっている今こそ、自分の一票が未来を変える――そんな意識で選挙に臨みましょう。


対面相談予約(web受付)

電話お問い合わせ
0800-222-2522
(緊急の場合はこちら)
受付時間 10:00-19:00
(土日/祝日も営業)