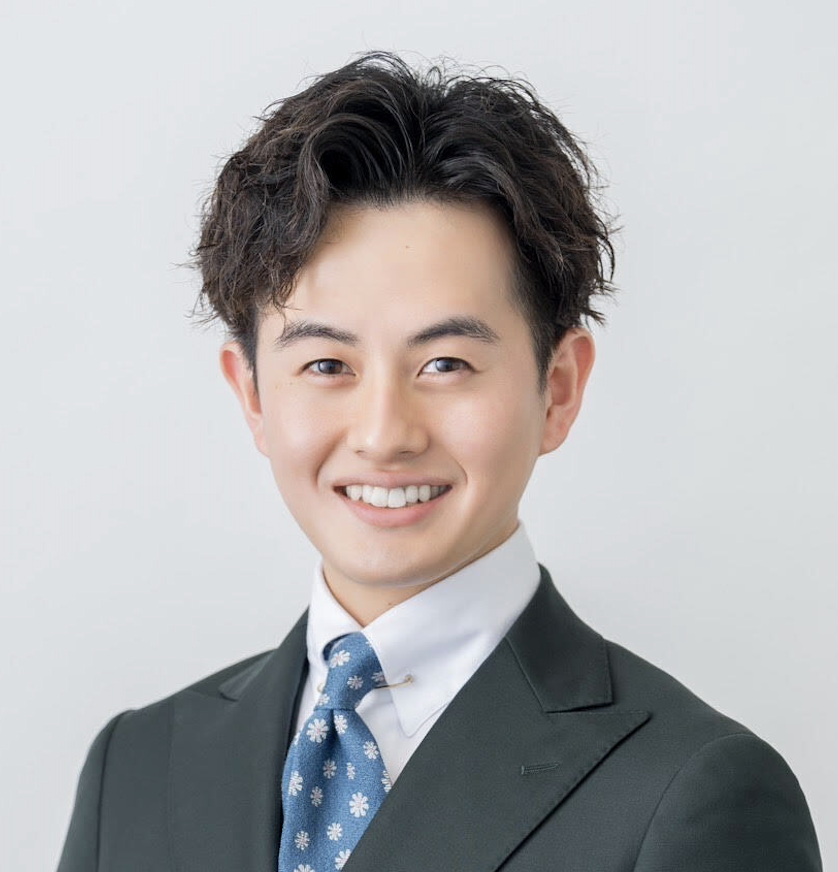
福島雄太

・趣味:ファッション、映画・ドラマ鑑賞、お酒
・将来の夢・目標:お葬式で泣いてくれる人を一人でも多く作る
・好きな言葉:Looks
・ひとこと紹介:ネットでは調べることができない”皆様にフィットした情報”を惜しみなく、そしてわかりやすく解説いたします。一緒に生活を豊かにしましょう。

この担当者の新着回答
「戦争は遠い話」ではない。中東情勢で家計が月1万円重くなる理由
  • 女性 / 30代
  • 家計相談

結論から言うと、中東情勢は「遠い国のニュース」ではなく、日本の家計にかなり直結します。 特に影響が出やすいのは、ガソリン代、電気代、ガス代、物流費、食品価格です。日本は原油輸入の多くを中東に依存しており、ロイターによると日本の原油輸入の約95%は中東由来です。つまり、中東の供給不安はそのまま日本の生活コストに跳ね返りやすい構造があります。 今、注目すべきはホルムズ海峡です。ここは世界の石油・ガス輸送にとって非常に重要なルートで、通行不安が高まると原油価格が上がりやすくなります。実際、直近でも中東情勢やホルムズ海峡をめぐる緊張を背景に、原油価格が大きく動いています。 ただし、家計への影響は「明日いきなり全部が高くなる」というより、順番があります。 まず早く出やすいのがガソリン代です。車通勤の人、地方在住の人、子どもの送迎が多い家庭は、月数千円単位で負担が増えやすくなります。仮にガソリン代が1リットルあたり20円上がり、月50リットル使う家庭なら、それだけで月1,000円、年間1万2,000円の負担増です。 次に効いてくるのが電気代・ガス代です。日本では火力発電に使う燃料価格が上がると、時間差で電気料金に反映されます。政府も、エネルギー価格上昇を受けて夏の電気・都市ガス料金支援を検討していると報じられています。 さらに見落としがちなのが食品価格です。原油が上がると、商品の輸送費、包装資材、工場の電気代、冷蔵・冷凍コストも上がります。つまり、「ガソリンを使わない家庭」でも、スーパーの価格を通じてじわじわ影響を受けます。 よくある誤解は、「うちは車に乗らないから関係ない」という考え方です。実際には、原油価格の上昇は家計全体に薄く広く乗ってきます。外食、宅配、日用品、食品、電気代。生活のあちこちにエネルギーコストが含まれているからです。 では、家計として何をすべきか。 まずやるべきは、節約を細かく頑張ることではなく、「変動しやすい支出」を把握することです。 具体的には、次の4つを見てください。 ・ガソリン代 ・電気代 ・ガス代 ・食費、外食費 この4つの合計が、ここ3か月でどれくらい増えているかを確認します。もし月5,000円以上増えているなら、それは一時的な出費ではなく、家計の前提が変わっている可能性があります。 ケース別に見ると、車通勤の家庭はガソリン代だけでなく、保険・駐車場・車検まで含めた「車関連費」を一度まとめて見るべきです。月のガソリン代だけを見ると小さく見えますが、車全体では年間数十万円の支出になっていることが多いからです。 子育て世帯は、食費と電気代の上昇に注意が必要です。特に夏場はエアコン代が増えやすく、さらに食品価格も上がると、家計の余白が一気に削られます。 一人暮らしの人は、コンビニ・外食・デリバリーに影響が出やすいです。原材料費や物流費が上がると、単価が少しずつ上がります。1回あたり100円〜200円の差でも、月20回使えば2,000円〜4,000円の差になります。 実践アクションとしては、まず「中東情勢対策費」として月5,000円〜1万円の余白を作ることをおすすめします。 やることはシンプルです。 ① 直近3か月のガソリン・電気・ガス・食費を確認する ② 前年同月と比べて増えている項目を見る ③ 増えた分を「気合いで節約」ではなく、固定費から吸収する ④ 通信費、保険、サブスク、外食頻度を見直す ⑤ 生活防衛費を最低でも生活費3か月分に近づける ここで大事なのは、食費を無理に削りすぎないことです。物価高のときに食費だけで調整しようとすると、生活満足度が落ちやすく、長続きしません。 むしろ優先順位は、 固定費 → 車関連費 → 外食・デリバリー → 食費 の順番です。 最後に注意点です。 中東情勢のニュースを見ると、「今すぐ投資を変えた方がいいのでは」「円安になる前に何か買った方がいいのでは」と焦りやすくなります。 しかし、家計にとって一番危険なのは、ニュースに反応して大きく動きすぎることです。 原油価格や為替は短期で大きく動きます。だからこそ、家計では予測よりも耐性を作ることが大切です。 つまり、 「中東情勢を読む」よりも、 「中東情勢が悪化しても崩れない家計にする」 ことが重要です。 ニュースは遠い場所で起きていても、影響はガソリンスタンド、電気代、スーパーのレシートに現れます。 今月の支出が少し重いと感じているなら、それは気のせいではないかもしれません。 一度、家計の数字を整理しておく価値は十分にあります。 この記事を読んで、 ・自分の場合はどう考えればいいのか知りたい ・家族の状況も含めて相談したい ・数字や制度を一度プロと一緒に整理したい と感じた方は、スマドの対面相談をご利用ください。スマドの専門家が、あなたの状況や価値観を丁寧にヒアリングし、無理のない選択肢を一緒に整理します。 ▼ 対面相談の詳細・お申し込みはこちら https://jni-hd.co.jp/jni-bank/sumado_form/?utm_source=NOTE&utm_medium=article&utm_campaign=form

【知らないと損】住宅購入後に“お金の差”がつく人の共通点
  • 男性 / 会社員 / 30代
  • 家購入前

結論から言うと、 “ライフプランなしでの判断は危険”です。 なぜなら、お金の判断は 「今の状況」ではなく “人生全体の流れ”で考える必要があるからです。 ■ 実際のシミュレーション例 例えば、40歳・住宅ローン4,300万円のケース。 返済期間:35年(完済73歳) 目標:65歳までに完済 この方に対してライフプランを作成したところ、 👉以下の戦略が最適と分かりました 52歳:600万円繰り上げ返済 60歳:退職金から600万円繰り上げ返済 すると… ✔ 65歳で完済可能 ✔ 総返済額 約160万円削減 ✔ 90歳時点の資産 約1200万円増加 ■ なぜこんな差が出るのか? 理由はシンプルで、 “タイミング”と“優先順位”を間違えないからです。 多くの人はこうなりがちです👇 とりあえず繰り上げ返済する なんとなく投資する 余ったら貯金する →結果:最適じゃない 一方、ライフプランを作ると ✔ いつお金が必要か ✔ いくら必要か ✔ 何を優先すべきか が明確になります。 ■ ライフプランは“住宅購入後こそ必要” 意外と知られていませんが、 👉ライフプランは「買う前」より 「買った後」の方が重要です。 なぜなら… 教育費が後から重なる 老後資金の準備が始まる 収入の変化が起きる など、“ズレ”が発生するからです。 ■ 投資している人ほど必要 最近はNISAなどで投資を始める人も増えていますが、 ここでよくある失敗👇 目的が曖昧 金額が適当 期間が不明確 これ、すべて ライフプランで解決できます。 ■ 将来が未定でも意味はある? 「まだ独身だし…」 「子どもいるかわからないし…」 →それでも作るべきです。 なぜなら、 👉ライフプランは“未来を当てるもの”ではなく “選択肢を増やすもの”だからです。 ■ 結論 ライフプランを作るかどうかで、 👉将来の差は“数百万円〜1000万円単位”で変わる可能性があります。 それなのに、 👉ほとんどの人が「なんとなく」で判断している ここが最大のリスクです。 ▼まとめ 住宅購入後こそライフプランが重要 お金は“タイミング”で結果が変わる 投資・貯蓄・返済はセットで考えるべき ▼最後に この記事を読んで、 ・自分の場合はどうすればいいのか知りたい ・このままで大丈夫か不安 ・一度ちゃんと整理したい そう感じた方は、ぜひ一度ご相談ください。 👉スマドでは、 あなたの状況に合わせたライフプランを作成し、 「何をすべきか」を明確にします。 https://jni-hd.co.jp/jni-bank/sumado_form/?utm_source=NOTE&utm_medium=article&utm_campaign=form

ChatGPTで家計管理したら月3万円浮いた?AI時代の新しいお金の整え方
  • 男性 / 会社員 / 30代
  • 資産運用

結論からお伝えすると、ChatGPTを使った家計管理は「正しく使えば非常に有効」ですが、「ただ使うだけではほとんど意味がない」というのが実情です。 そして重要なのは、これは単なる節約ツールではなく、「意思決定をサポートするツール」だという点です。ここを理解しているかどうかで、効果は大きく変わります。 まず、なぜ今このテーマが話題になっているのかですが、背景には「物価上昇」と「可処分所得の圧迫」があります。食費や光熱費が上がる中で、従来のように“なんとなく節約”しても限界が来ている。その中で、「思考を補助してくれるAI」による家計管理が注目されているのです。 ここで多くの方が誤解しているのは、「ChatGPTが自動で家計を最適化してくれる」というイメージです。しかし実際はそうではありません。ChatGPTは銀行口座と連携して自動で管理してくれるわけではなく、あくまで“入力された情報をもとに整理・分析・提案する存在”です。 では、どう使うと効果が出るのか。ポイントは「記録」ではなく「意思決定」に使うことです。 例えば、単純に支出を入力するだけでは、家計簿アプリと大差ありません。むしろ手間が増えるだけです。一方で、「この支出は本当に必要か?」「固定費の見直し余地はあるか?」「今の生活レベルで将来いくら貯まるのか?」といった問いを投げることで、初めて価値が出てきます。 実際に効果が出やすい使い方としては、以下のようなものがあります。 まず、自分の月の支出をざっくりと項目ごとに入力し、「無駄になっている可能性がある支出」を分析させる方法です。ここで重要なのは、“削る”ではなく“優先順位をつける”ことです。例えば、毎月のサブスクやなんとなくの外食費など、自分では気づきにくい固定化された支出を洗い出すことができます。 次に、「もし月2万円節約できたら、将来どれくらい変わるか?」といったシミュレーションです。これにより、節約のインパクトを具体的にイメージできるようになります。多くの人が節約に失敗するのは、“やる意味が見えない”からなので、ここは非常に重要です。 さらに、「自分の年収・家族構成で適正な支出バランスは?」といった相談も有効です。一般論ではなく、自分に近い条件で考えられるため、納得感のある判断がしやすくなります。 一方で、注意点もあります。 まず、入力する情報の精度が低いと、当然ながら出てくる答えも曖昧になります。「だいたいこんな感じ」で使うと、ただの雑談で終わってしまう可能性があります。 また、AIの提案をそのまま鵜呑みにするのも危険です。あくまで「判断材料の一つ」として使い、最終的な意思決定は自分で行う必要があります。 もう一つ重要なのは、「完璧を目指さないこと」です。家計管理が続かない最大の理由は、最初から細かくやりすぎることです。ChatGPTを使う場合も、まずは月単位のざっくりした把握から始める方が現実的です。 最後に、このツールの本質的な価値についてお伝えします。 ChatGPTの強みは、「人に相談するほどでもない小さな違和感」を言語化し、整理できる点にあります。家計の問題は、突き詰めると“選択の積み重ね”です。その一つひとつの質を上げていくことが、結果的に貯蓄や資産形成につながります。 つまり、家計簿アプリが「過去を記録するツール」だとすれば、ChatGPTは「未来の判断を良くするツール」です。 うまく活用すれば、月に数万円単位で支出構造が改善されることも十分にあり得ます。ただし、それはツールの力ではなく、「使い方の質」によるものです。 なんとなく使うのではなく、“考えるために使う”。この意識を持てるかどうかが、結果を分けるポイントになります。

日中関係の悪化で何が変わる?私たちの暮らしへの影響を整理
  • 男性 / 会社員 / 30代
  • 家計相談

ここ最近、日本と中国の関係について、「緊張」「対立」といった言葉がニュースで取り上げられる機会が増えています。 一見すると外交や政治の話に見えますが、実はこの関係性は、私たちの生活やお金にもじわじわ影響してきます。 ■ そもそもなぜ関係が悪化しているのか? 背景にはいくつかの要因があります。 ・安全保障(台湾問題や海洋問題) ・経済安全保障(半導体や技術) ・歴史認識や政治的スタンスの違い こうした問題は短期で解決するものではなく、長期的な「構造的な緊張」として続く可能性が高いと見られています。 ■ 私たちの生活への影響①:モノの価格 最も分かりやすいのが、物価への影響です。 日本は多くの製品や部品を中国に依存しています。 例えば、 ・家電 ・日用品 ・衣類 ・電子部品 などは、中国で生産されているケースが非常に多いです。 関係が悪化すると、 ・輸入コストの増加 ・供給の遅れ ・企業の調達先変更 などが起き、結果として商品の値上げにつながる可能性があります。 ■ 生活への影響②:企業と雇用 中国は日本企業にとって大きな市場でもあります。 そのため関係が悪化すると、 ・中国向けビジネスの縮小 ・現地事業のリスク増加 ・企業の収益悪化 といった影響が出る可能性があります。 これは結果的に、 ・ボーナス ・給与 ・雇用環境 といった形で、私たちの生活にも波及することがあります。 ■ 生活への影響③:投資・資産 日中関係は、株式市場にも影響します。 例えば、 ・中国関連ビジネスを持つ企業の株価変動 ・世界経済の不安定化 ・円安・円高の変動 などです。 投資をしている人にとっては、直接的な影響を受ける可能性があります。 ■ では、私たちはどう考えるべきか? 重要なのは、「不安になること」ではなく、 影響を理解して備えることです。 例えば、 ・生活コストの変化を意識する ・収入源を一つに依存しすぎない ・長期目線で資産を考える といった視点が、今後より重要になってきます。 日中関係の悪化は、すぐに生活を大きく変えるものではありません。 しかし、時間をかけてじわじわ効いてくるタイプの影響です。 だからこそ、ニュースを「遠い話」として流すのではなく、 自分の生活とどうつながるかを意識することが大切です。 世界の動きは、思っている以上に、日常に近いところで影響しています。

確定申告は明日まで!もし出し忘れたらどうなる?ペナルティと対処法
  • 女性 / 30代
  • 税金

確定申告の期限は、原則として**毎年3月15日頃(年によって前後)**までとされています。 この期限までに申告と納税を済ませる必要があります。 では、もし期限を過ぎてしまった場合、どうなるのでしょうか。 まず前提として、申告が必要なのに提出しなかった場合は「無申告」と扱われます。 税務署から指摘を受けた場合、本来の税金に加えてペナルティが発生する可能性があります。 代表的なのは以下の2つです。 ① 無申告加算税 期限までに申告しなかった場合に課される税金です。 原則として、納める税額の一定割合(数%〜十数%程度)が追加でかかる可能性があります。 ② 延滞税 納税が遅れたことに対して発生する利息のようなものです。 日数に応じて増えていく仕組みになっています。 ただし、ここで知っておきたいポイントがあります。 期限を過ぎても、気づいた時点ですぐに申告すればペナルティが軽くなるケースがあるという点です。 例えば、自分から早めに申告した場合は、無申告加算税の割合が軽減されることがあります。また、延滞税も日数に応じて増えるため、早く対応するほど負担は小さくなります。 さらに意外と知られていないのが、申告すると税金が戻るケースです。 医療費控除や住宅ローン控除、ふるさと納税などの場合、本来納めすぎた税金が還付されることがあります。 この場合、期限を過ぎても「還付申告」として申告することは可能です。一般的には過去5年までさかのぼって申告できると言われています。 つまり、確定申告は「期限までに出すのがベスト」ですが、 もし出し忘れてしまっても、放置するのが一番よくない対応です。 ・期限内に出すのが理想 ・もし忘れても、気づいたらすぐ申告する ・還付の場合は期限後でも対応できる 確定申告は難しそうに見えますが、最近はe-Taxなどのオンライン申告も整備され、以前より手続きは簡単になっています。 もし「自分は対象か分からない」という場合でも、一度確認してみる価値はあります。 税金は、知っているかどうかで結果が変わることも多い分野だからです。

日経平均が「6万円に迫る」と話題ですが、実際いま何が起きているんですか?
  • 女性 / 30代
  • 資産運用

2026年2月末時点で、日経平均株価は終値で約5万8,800円台まで上昇し、終値ベースの最高値を更新しています。さらに取引時間中には5万9,000円台に乗せる場面もあり、「いよいよ6万円か」という空気感が市場に広がっています。 ただし、現時点では“6万円を明確に超えた”わけではなく、「6万円に迫っている」というのが正確な表現です。 では、この上昇は何を意味しているのでしょうか。 ■ なぜここまで上昇しているのか? 今回の上昇にはいくつかの背景があります。 ・海外投資家による日本株の買い越し ・企業の業績改善や株主還元強化(自社株買いなど) ・円安による輸出企業の利益押し上げ ・新NISAによる個人マネーの流入 特に目立つのは、海外マネーの存在です。日本企業の収益力やガバナンス改革への評価が見直され、資金が流入しています。 つまり、「景気が体感的に良いから上がっている」というよりも、企業価値への期待と資金の流れが株価を押し上げている構図です。 ■ 「バブル超え」と言われるのは危険信号? “史上最高値”という言葉や“バブル超え”という表現はインパクトがあります。 しかし、当時と今では状況が違います。 バブル期は過剰な投機と信用膨張が中心でしたが、現在は企業の利益水準や還元姿勢が背景にあります。 もちろん、価格が上がり続ければ過熱感は意識されます。6万円という「節目」は心理的なラインでもあり、到達前後では値動きが荒くなる可能性もあります。 ■ 今から投資を始めるのは遅い? これは目的によって答えが変わります。 短期で利益を狙うなら、今は値動きが大きくなりやすい局面です。高値圏でのエントリーはリスク管理が必須になります。 一方、長期の資産形成を目的とするなら、「今が高いかどうか」よりも「続けられる設計かどうか」が重要です。積立投資で時間分散を行うことで、高値掴みリスクは和らげられます。 過去を振り返っても、史上最高値は何度も更新されてきました。そのたびに「もう遅い」と言われながら、長期的には成長してきた歴史があります。 ■ 私たちの生活にはどう影響する? 株価上昇は、直接投資している人には資産増加という形で恩恵があります。 投資していない人にとっても、 ・年金運用の改善 ・企業業績向上による賃上げ期待 ・資産価格の上昇 といった間接的な影響があります。 一方で、物価上昇も続いているため、「預金だけでは実質的に目減りする可能性がある」という現実もあります。 ■ 今考えるべきこと 日経平均が6万円に迫っているという事実は大きなニュースです。 しかし重要なのは、その数字に乗ることではなく、 ・自分は投資をするのか ・どのくらいのリスクを取れるのか ・短期か長期か を明確にすることです。 相場は必ず上がり続けるわけではありません。 同時に、下がり続けるわけでもありません。 ニュースの熱量に振り回されるのではなく、自分の資産設計を持つこと。 それが、この「6万円目前」という局面で一番大切な姿勢かもしれません。

高市政権で、私たちの暮らしはどう変わる?
  • 女性 / 30代
  • 家計相談

■ 1. 経済政策はどう変わる? 高市政権の特徴としてよく挙げられるのが、「積極財政」と「成長産業への重点投資」です。 積極財政とは、政府が支出を拡大し、景気や産業を押し上げようとする考え方です。 特に、AI・半導体・防衛産業・先端技術など、戦略分野への投資を強める可能性があります。 私たちの暮らしへの影響として考えられるのは、 ・減税や給付などの生活支援策が出る可能性 ・特定産業での雇用やビジネス機会の拡大 ・一方で、財政拡大による将来的な税負担増の議論 短期的な「家計の楽さ」と、長期的な「財政の持続性」のバランスが焦点になります。 ―――――――――――――――――― ■ 2. 物価と家計への影響 物価高が続く中で、生活必需品への支援や税負担軽減策が打ち出されれば、家計にはプラスに働く可能性があります。 ただし重要なのは、 ・物価がどれだけ上がるか ・賃金がどれだけ上がるか このバランスです。 仮に政策で景気が刺激されれば、賃上げが進む可能性もありますが、インフレ圧力が続けば「実質的な生活の豊かさ」は変わらない、あるいは厳しくなる可能性もあります。 つまり、「収入が増えるかどうか」が生活実感を左右します。 ―――――――――――――――――― ■ 3. 安全保障と社会保障のバランス 高市政権は安全保障の強化にも積極的な姿勢を示すと考えられます。 防衛費の増額や安全保障体制の強化は、「国家としての安心感」を高める方向性です。 しかし同時に、 ・社会保障費 ・教育予算 ・子育て支援 との予算バランスがどうなるかが重要になります。 防衛費が増えた分、他の分野にどのような影響が出るのかは、私たちの将来不安に直結します。 ―――――――――――――――――― ■ 4. 私たちの暮らしはどう変わる? まとめると、高市政権は 「経済成長の加速」と 「国家機能の強化」 を同時に進める方向性が想定されます。 私たちの暮らしへの影響は、次の3点で判断できます。 ・自分の収入は増えるのか ・家計負担は軽くなるのか ・将来の社会保障は維持されるのか 政治は遠い話に見えても、最終的には「毎月の家計」と「将来の安心」に直結します。 高市政権が誕生した場合、 “強い国家”を目指す政策が、 “暮らしの安心”とどう両立するのか。 そこが最大のポイントになります。

【2026年版】確定申告で損していませんか?会社員でも“やるだけでお金が戻る人”の特徴
  • 男性 / 会社員 / 30代
  • 税金

「確定申告って、フリーランスの人だけでしょ?」 そう思っている方ほど、実は損をしている可能性があります。 2026年の確定申告シーズン。 物価上昇・定額減税・副業解禁の流れの中で、“申告するかどうか”が家計に直結する時代になっています。 今日は、会社員でも確定申告した方がいい人の特徴を整理します。 そもそも確定申告とは? 確定申告とは、1年間(1月1日〜12月31日)の所得と税金を計算し直し、 払いすぎた税金を取り戻す、または不足分を納める手続きです。 期間は原則 2026年2月16日〜3月16日頃まで。 会社員でも「やった方がいい人」5パターン ① 医療費が年間10万円を超えた人 家族分も合算可能です。 ・出産費用 ・歯列矯正(治療目的) ・通院交通費 意外と超えているケースは多いです。 → 医療費控除で数万円戻る可能性もあります。 ② ふるさと納税を6自治体以上にした人 ワンストップ特例は5自治体まで。 6自治体以上寄付していると、確定申告しないと控除が反映されません。 ③ 副業で年間20万円以上利益が出た人 最近かなり増えています。 ・ブログ ・動画編集 ・AI副業 ・フリマアプリ 「売上」ではなく利益が20万円超で申告対象です。 ④ 住宅ローンを組んだ1年目 住宅ローン控除は1年目だけ確定申告が必要です。 2年目以降は年末調整でOK。 ⑤ 年の途中で転職・退職した人 年末調整がされていない可能性があります。 払いすぎた税金が戻るケースも。 2026年のポイント:定額減税との関係 2025年に実施された定額減税の影響で、 ・控除の反映漏れ ・調整不足 が起きているケースも。 源泉徴収票を見て「よく分からない…」で終わらせるのが一番危険です。 面倒くさい人向け:実はスマホで完結します 国税庁の「確定申告書等作成コーナー」を使えば、 ・マイナンバーカード ・スマホ ・源泉徴収票 これだけで完結します。 税務署に行く必要はほぼありません。 確定申告は「節税」ではなく「取り戻し」 難しそうに感じますが、 実際は 「払いすぎたお金を取り戻す作業」 です。 物価高の今、 数万円は決して小さくありません。 まとめ 2026年、確定申告で損しないために。 ✔ 医療費 ✔ ふるさと納税 ✔ 副業 ✔ 住宅ローン ✔ 転職 どれか1つでも当てはまるなら、 一度シミュレーションする価値はあります。 お金は「知っている人」から守られます。 今年は、“なんとなくスルー”を卒業しませんか?

今回の衆院選、何が変わるのか分からない人へ。暮らしへの影響だけまとめた
  • そら
    女性 / 30代
  • 家計相談

衆院選の結果で、私たちの暮らしはどう変わるのか 今回の衆院選について、 ニュースでは「どの政党が勝ったのか」「議席数がどう変わったのか」といった話題が中心になっています。 しかし、多くの方が本当に気になっているのは、次の点ではないでしょうか。 「この選挙結果は、自分たちの生活にどう影響するのか」 政治に詳しくなくても問題ありません。 特定の支持政党がなくても構いません。 給料、生活費、税金、将来への不安。 それらにどう関係してくるのかを知ることが、最も重要です。 結論から申し上げます 今回の衆院選の結果が示しているのは、非常に明確です。 「これ以上、国民は我慢できない」 その空気が、数字として可視化された選挙だったということです。 そのため、今後の政治は次のような方向に進みやすくなります。 ・理想論よりも、今の生活をどう支えるか ・長期的な構想よりも、目の前の負担軽減 ・一部の人にでも、実感できる支援を優先する つまり、 暮らしに直接影響する政策が出やすい局面に入ったと考えられます。 ① 給付・補助金は「一律」より「生活直撃型」へ 今後、増えていくと考えられるのは、 「全国民に一律で配る給付金」ではありません。 ・子育て世帯 ・低〜中所得層 ・住居費や光熱費の負担が重い世帯 このように、生活コストの影響を強く受けている層を対象とした支援です。 一時的な給付であっても、条件付きであっても、 本当に必要としている人に届く設計が選ばれやすくなります。 派手さはありませんが、 家計への影響は確実に感じられる内容です。 ② 税金・社会保険料は「大幅減税」より現実的な調整へ 「減税」という言葉は注目を集めやすいものの、 実際に進みやすいのは、より現実的な調整です。 ・各種控除の見直し ・負担ラインの調整 ・特定の世代・属性に対する軽減措置 つまり、 すべての人が一気に楽になる政策というより、 負担感の強い層をピンポイントで支える施策が中心になります。 特に影響を受けやすいのは、 ・毎月の生活が何となく苦しい ・貯蓄が増えにくくなっている ・将来に対して漠然とした不安がある こうした層です。 数字としては小さな変化でも、 生活の余裕という点では確かな違いが生まれます。 ③ 物価高は「自己責任」では済まされなくなった 今回の選挙で最も大きな変化の一つが、物価高への認識です。 物価上昇は、 個人の努力で乗り切る問題ではなく、政治が介入すべき課題として扱われる段階に入りました。 電気代、ガス代、食料品など、 生活に欠かせない支出は、もはや無視できません。 そのため今後は、 ・価格そのものを抑える施策 ・補助金による差額補填 ・毎月の固定費を下げる仕組み といった政策が出やすくなります。 年に一度の給付よりも、 毎月の支出が少し下がることの方が、生活への影響は大きいのが実情です。 ④ 「将来の議論」より「今どう支えるか」へ 年金制度の将来像や、国家財政の健全性も重要です。 しかし、今回の選挙結果が示したのは、 「今月の生活が限界に近い」という声の強さでした。 これは希望でも、悲観でもありません。 社会全体が、 耐え続ける段階から、現実的に調整する段階へ移行した そう捉えることができます。 私たちは何を意識すればよいのか すべての政策や議論を追う必要はありません。 政局やSNS上の論争は、多くがノイズです。 意識すべきポイントは、以下の3つだけです。 ・自分が支援対象になりそうか ・毎月の固定費に影響するか ・1年後の家計にどの程度効くか 自分の生活に関係があるかどうか。 それ以外は、無理に追わなくても問題ありません。 おわりに 今回の衆院選は、 政治が大きく変わったというよりも、 国民の生活の限界が、明確な形で示された選挙でした。 そのため、今後の政策は、 思想や理屈よりも、現実と生活を重視したものになっていきます。 私たちの暮らしは、 派手ではありませんが、確実に影響を受けていきます。 過度に煽られる必要も、 悲観する必要もありません。 生活に役立つ変化だけを、冷静に見極めていきましょう。


対面相談予約(web受付)

電話お問い合わせ
0800-222-2522
(緊急の場合はこちら)
受付時間 10:00-19:00
(土日/祝日も営業)