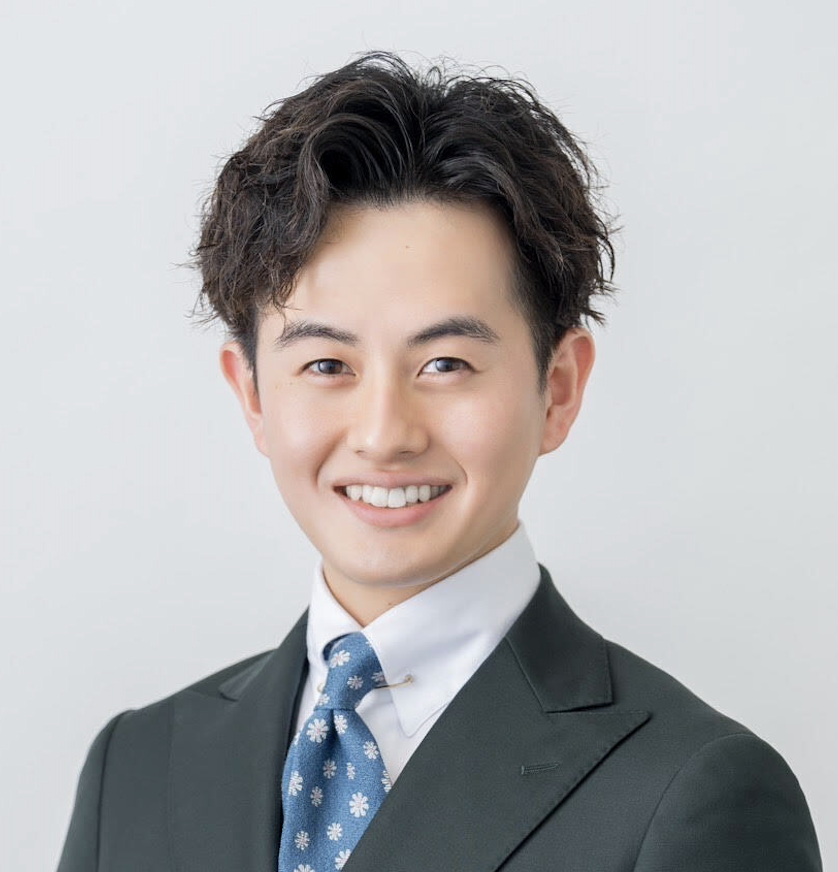
福島雄太

・趣味:ファッション、映画・ドラマ鑑賞、お酒
・将来の夢・目標:お葬式で泣いてくれる人を一人でも多く作る
・好きな言葉:Looks
・ひとこと紹介:ネットでは調べることができない”皆様にフィットした情報”を惜しみなく、そしてわかりやすく解説いたします。一緒に生活を豊かにしましょう。

この担当者の新着回答
硤合憲三さんノーベル賞で株は買い?「受賞ニュース」の先で注目したい日本株3社
  • 女性 / 30代
  • 資産運用

ノーベル賞のニュースを見ると、「この研究に関係する会社の株も上がるのでは?」と気になる人もいるのではないでしょうか。 世界に認められた研究。その技術を使う企業。これから広がるかもしれない市場。投資のヒントとして、気になる材料がそろっています。 ただし、「すごい研究」と「今買うと得をする株」は、そのまま同じ意味にはなりません。企業に利益が入る仕組みと、すでに株価に織り込まれた期待を確認する必要があります。 今回は、2026年のノーベル化学賞・生理学医学賞を入り口に、関連する事業を持つ日本企業3社を紹介します。選んだ基準は研究テーマと事業の接点であり、割安さや短期の値上がりを評価したランキングではありません。 【今年の化学賞は、分子の「右手・左手」に関する研究】 2026年10月7日に発表されたノーベル化学賞は、アンリ・カガン氏と、東京理科大学のKensō Soai(硤合憲三)氏に授与されました。受賞テーマは、不斉有機合成における非線形効果と自己触媒作用です。 少し難しいですが、入り口は「右手と左手」です。 両手はよく似ているのに、重ねてもぴったり一致しません。分子にも、このような鏡写しの関係にあるものがあります。この性質が「キラリティー」です。 受賞研究は、片方の形がわずかに多い状態から、その偏りが大きくなる仕組みなどを明らかにしました。 ここから企業を探すと、「目的の形の分子を作る」「できた分子を分ける・調べる」という事業が見えてきます。 なお、以下の2社はキラル分離や不斉合成に事業の接点がある企業です。今回の受賞研究について、特許や独占的な商業化権を保有していると確認したわけではありません。 【注目企業① ダイセル(証券コード:4202)】 薬づくりを支える「分ける技術」 ダイセルは、鏡写しの関係にある分子を分ける「キラルカラム」を扱っています。医薬品などの成分を分析したり、必要な側の分子を取り出したりするために使われる技術です。株式会社ダイセル 新薬そのものを開発する企業だけでなく、その研究や製造に必要な道具を提供する企業にも目を向ける。そんな探し方で候補になる会社です。 投資の仮説としては、関連する医薬品の開発や製造が増えれば、分離・分析の需要も増える可能性があります。ただし、受賞で需要が増えることや、ダイセルの受注が増えたことを確認したわけではありません。 見るべきなのは、ライフサイエンス事業の売上・利益の推移と、その伸びが会社全体にどれだけ影響するかです。 ダイセルは、自動車のエアバッグ関連製品や電子材料なども手がけています。キラル分離に魅力を感じても、株を買えば会社全体の業績を引き受けることになります。 「関連技術を持っている」から一歩進み、「その技術が利益のどれくらいを生んでいるか」を確認したい企業です。 【注目企業② 高砂香料工業(証券コード:4914)】 香りの会社が持つ、医薬品製造の技術 高砂香料工業は、社名から香水や食品の香りを思い浮かべる人も多いでしょう。しかし、医薬品中間体などを扱うファインケミカル事業も展開しています。高砂香料工業株式会社 同社は、目的の立体構造を持つ分子を作り分ける不斉合成技術を活用し、医薬品中間体の製造プロセスなどを提供しています。触媒の提供やライセンス、受託研究・製造といった事業にも接点があります。高砂香料工業株式会社 ダイセルを「分ける」側として見るなら、高砂香料は「作り分ける」側として調べられます。 ただし、不斉合成という共通点だけで、今回の受賞が直接売上につながると考えるのは早計です。大切なのは、顧客の製品開発や製造の中で技術が採用され、継続的な収益になるかどうかです。 決算で確認したいのは、ファインケミカル事業の規模、利益への貢献、受託製造の需要や設備稼働の動向です。香料など他の事業の動きも、あわせて見る必要があります。 社名だけでは見えにくい技術を知る面白さがある一方、知った瞬間に割安になるわけではありません。 【注目企業③ 浜松ホトニクス(証券コード:6965)】 医学賞の研究を支える「光の道具」 2026年のノーベル生理学医学賞では、光を使って神経細胞の活動を制御する「オプトジェネティクス(光遺伝学)」の発展に貢献した研究者3人が選ばれました。Stanford Report このテーマから、研究に使う光の道具を供給する企業として調べられるのが浜松ホトニクスです。浜松ホトニクス 同社は、光遺伝学の研究で特定の場所に光を当てる用途に、自社のLCOS-SLMというデバイスを紹介しています。照明のパターンを変え、狙ったエリアへの光照射を可能にするものです。浜松ホトニクス ここには、研究の広がりに伴って実験機器や部品の需要が増えるか、という投資の仮説があります。 ただし、研究支援機器の事業と、新しい治療法で収益を得る事業は区別が必要です。「脳の病気の治療に期待」というニュースだけで、同社に大きな利益が入るとは判断できません。 確認したいのは、関連製品の販売や研究機関からの需要が、会社の説明や決算に表れているか。さらに、その需要が会社全体の業績にとって十分な大きさか、という点です。 【「関連株」を見つけた後に、確認したい3つのこと】 1つ目は、ニュースと売上の間に、具体的なつながりがあるか。 研究が話題になり、研究費や設備投資が増え、その企業の製品が選ばれ、受注が増える。その先でようやく業績への影響が見えてきます。途中の段階を飛ばして考えないことが大切です。 2つ目は、関連事業の成長が会社全体にどれくらい効くか。 例えば、仮に関連事業が全社売上の5%なら、その事業が20%伸びても、他が変わらなければ全社売上への影響は約1%です。 これは説明用の仮定ですが、「関連している」と「業績を大きく動かす」の違いがわかります。利益への影響は、事業ごとの利益率によってさらに変わります。 3つ目は、期待をいくらで買うのか。 仮に1株利益が100円の会社なら、株価1,000円ではPER10倍、2,000円ではPER20倍です。同じ会社でも、買う値段が違えば、その利益に払う金額は変わります。 実際の判断では、最新の株価、利益予想、過去の評価水準、財務状況を確認しましょう。赤字や一時的な利益がある場合など、PERだけでは評価しにくいこともあります。 【「受賞がなくても持ちたいか」と考えてみる】 今回の3社は、分子を分ける、作り分ける、光で研究を支えるという、それぞれ異なる事業の接点を持っています。 ノーベル賞は、普段知らなかった企業や技術を知るきっかけになります。そこから投資に進むなら、次は決算と価格を調べる段階です。 買う前に、「ノーベル賞のニュースがなくても、この会社を持ちたいだろうか」と考えてみてください。 顧客に選ばれる理由、利益を生む仕組み、今の株価で買う理由まで説明できれば、話題を追うだけの判断から一歩進めます。 【気になる株を買う前に、自分の家計にも目を向けよう】 「この会社が気になる」と「自分がいくら投資できるか」は、別々に考える必要があります。 近いうちに使う予定のお金や、収入が減ったときに生活を支えるお金まで投資に回すと、必要なタイミングで値下がりしていても売らざるを得なくなることがあります。 スマドオンラインでは、家計や住まいなど、お金の使い方を整理するご相談を受け付けています。スマドオンライン 「投資に回せる余裕を知りたい」 「住宅購入や教育費と、資産づくりをどう両立するか考えたい」 そんな方は、公式LINEからお気軽にご相談ください。オンライン・対面など、ご希望の相談方法もお知らせください。 ▶ スマド公式LINEで無料相談する https://sumado.or.jp/line/  ※2026年10月8日時点の公開情報に基づく記事です。3社は事業上の接点から挙げた調査候補で、受賞による増収や株価上昇を確認・予測したものではありません。最新の株価・割安性の比較は行っておらず、特定銘柄の購入を推奨するものではありません。

スマホ代は「月額」より「2年間の総額」で見る。損しない賢い乗り換え方
  • 女性 / 30代
  • 家計相談

「スマホ代、もう少し安くならないかな」 そう思って調べると、「乗り換えでポイント還元」「端末が実質○円」「月額○円から」と、魅力的な言葉が並びます。 ただ、スマホの乗り換えで難しいのは、安く見える契約と、自分にとって安い契約が必ずしも同じではないこと。 月額料金は下がったのに、新しい端末の支払いが増えた。割引を受けるために、不要なサービスまで契約した。料金は安くなったけれど、よく使う場所でつながりにくくなった。 そんな失敗を避けるために、今回は「スマホの賢い乗り換え方」を、家計の視点から整理します。 ① 最初に見るのは、乗り換え先の広告ではなく「今の明細」 スマホ代が高いと感じたら、まず現在の請求を分解してみましょう。 ・通信プランの料金 ・スマホ本体の分割代金 ・通話料、通話オプション ・端末補償やその他の有料サービス 例えば、毎月8,000円払っていても、そのうち3,000円が端末代なら、通信料金だけを安くしても請求全体が一気に2,000円になるわけではありません。 比較する際は、今の請求総額と、乗り換え先の「通信料金だけ」を並べないこと。端末代やオプションまで含め、同じ条件で見る必要があります。 次に、直近3カ月ほどのデータ使用量を確認します。 毎月5GB程度しか使っていないのに、大容量プランを契約していないか。逆に、安い小容量プランにして、毎月データを追加購入していないか。 「念のため」の容量に、毎月いくら払っているか。ここを知るだけでも、見直しの方向が見えてきます。 ② 「回線の乗り換え」と「スマホの買い替え」を分けて考える 乗り換えを考えると、つい新しいスマホも欲しくなります。 しかし、今の端末に大きな不満がなければ、端末を使い続けて、通信会社だけ変える方法もあります。 例えば、通信料金を月3,000円下げられても、同時に買った新しいスマホの支払いが月4,000円増えれば、当面の毎月の支出は1,000円増えます。 新しい端末を買うこと自体が悪いわけではありません。ただ、「節約のための乗り換え」と「欲しい端末の購入」は分けて判断すると、予算を見失いにくくなります。 今の端末を使う場合は、乗り換え先の公式サイトで動作確認端末を調べましょう。古い端末などでSIMロックが設定されている場合は、解除の手続きも必要です。NTTドコモ ③ 「実質○円」は、返却条件まで読んで判断する 端末の広告で見かける「実質負担○円」。 ここで確認したいのは、その金額で端末を持ち続けられるのか、それとも一定の時期に返却することが条件なのか、という点です。 返却型の購入プログラムなら、少なくとも次の内容を確認しましょう。 ・いつまでに返却する必要があるか ・返却せずに使い続ける場合、総額はいくらになるか ・故障や画面割れがある場合、追加負担や特典の制限があるか ・特典の利用に、別途費用や買い替え条件があるか 実際に、通信会社の返却プログラムには回収・査定条件が設けられており、内容はプログラムによって異なります。広告の金額だけで判断せず、契約する制度の条件まで読むことが大切です。スマートフォン・携帯電話 短い周期で買い替えたい人と、一台を長く使いたい人では、向いている買い方も変わります。 ④ 比べるのは「最安月額」より「2年間でいくら払うか」 料金プランは、月額だけでなく、一定期間の総額にそろえると比較しやすくなります。 基本の考え方は、次のとおりです。 2年間の負担額 =24カ月分の通信料金+端末の負担額+手数料+必要なオプション料金−確実に受け取れる特典 期間限定の割引がある場合は、割引中と終了後を分けて計算します。端末の支払いが2年後も続く場合は、残る支払いも別に確認してください。 例えば、以下は実在のプランではない、比較用の仮定です。 A:月額2,000円、還元なし B:月額3,000円、20,000円相当の還元あり 2年間の通信料金は、Aが48,000円、Bが72,000円。Bで還元を満額受け取っても、負担は52,000円相当です。 「2万円もらえる」という印象ではBが魅力的でも、この条件ならAのほうが4,000円分安くなります。 また、ポイントは現金と使い勝手が違います。有効期限や用途の制限があり、普段使わないサービスのポイントなら、額面どおりの価値があるとは限りません。 特典は、受け取り条件を満たせて、無理なく使える分で評価しましょう。 ⑤ セット割は「家族と自宅のネット代」まで含めて見る 家族割やインターネットとのセット割を使っている場合、自分のスマホ代だけでは判断しきれません。 一人が乗り換えることで、残る家族の割引が変わる可能性があります。また、スマホの割引を受けるために自宅のネット回線まで変更すると、工事費や現在の契約の解約費用が発生することもあります。 確認したいのは、乗り換え後の「世帯全体の通信費」です。 自分の料金が月1,500円下がっても、家族やネット回線の負担が合計で月2,000円増えれば、家計全体では割高になります。 乗り換えで既存の割引条件が外れる場合があることは、国民生活センターの解説でも注意点として挙げられています。kokusen.go.jp ⑥ 自分に合うのは、どんな契約? スマホの使い方によって、優先する条件は変わります。 自宅や職場のWi-Fiをよく使う人 まずは小容量プランを候補に。外出が多い月の使用量も確認し、容量を超えた場合の速度や追加料金を比較しましょう。 外出先で動画やテザリングをよく使う人 月額の安さだけでなく、必要な容量、テザリングの条件、よく使う場所の通信状況を確認します。データの追加購入が続くなら、大きめのプランのほうが合う場合もあります。 電話をよくかける人 データ容量だけでなく、通話料金まで含めて比較しましょう。「短時間の通話が多い」のか「一回の電話が長い」のかでも、合うオプションは変わります。 設定やトラブル対応が苦手な人 店舗で相談できるか、初期設定を手伝ってもらえるかも比較材料です。自分で対応する時間や負担まで考えると、サポートのある契約に価値を感じる人もいるでしょう。 料金が安くても、自分の使い方に合わなければ満足度は下がります。「いちばん安い契約」より、「必要な条件を満たす中で安い契約」を探すのが現実的です。 ⑦ 申し込む前に、ここだけは確認する 候補が決まったら、最後に次の項目を確認しましょう。 ・割引終了後の月額料金 ・現在の端末に残っている支払い ・契約・解約にかかる費用と日割りの扱い ・家族割やセット割への影響 ・キャリアメールを継続する場合の条件と料金 ・自宅、職場、よく行く場所の対応エリア ・今の端末の対応状況、SIMやeSIMの設定方法 ・キャンペーンの申請期限と受け取り条件 電話番号を引き継ぐ場合は、乗り換え先のMNPの案内に沿って進めましょう。対応する組み合わせでは、MNP予約番号を事前に取得せず申し込める「ワンストップ方式」も利用できます。nihontsushin.com また、電話番号を残したい場合は、MNPの手続きを進める前に、今の回線を自分で解約しないよう注意してください。 ⑧ 契約したら、翌月の請求まで確認する 乗り換えが終わっても、一度は請求明細を確認しましょう。 見積もりどおりの料金になっているか。不要なオプションが付いていないか。特典を受け取るための手続きが残っていないか。 国民生活センターには、携帯電話の契約時に不要なオプションを付けられたという相談も寄せられています。無料期間のあるサービスでも、その後に課金される条件を確認しておくことが大切です。kokusen.go.jp 特典の申請期限や、端末の返却期限がある場合は、その場でカレンダーに登録しておくと安心です。 スマホ代の見直しは、「我慢しない節約」になりやすい 仮に、使い勝手を保ったままスマホ代を月3,000円下げられれば、年間36,000円、2年間で72,000円の差になります。 もちろん、手数料や端末代が増えれば、その分は差し引いて考える必要があります。それでも、一度の見直しが、その後の毎月の支出に効いてくるのは固定費ならではのメリットです。 賢い乗り換えの第一歩は、今の明細とデータ使用量を確認すること。そして、通信料金と端末代を分け、割引条件まで含めた総額で比べることです。 「毎月いくら安くなるか」だけでなく、「その安さがいつまで続き、何を条件にしているか」まで見る。それが、納得できる乗り換えにつながります。 スマドオンラインでは、通信費をはじめ、保険や住まいなど、家計全体の見直しについてご相談いただけます。 「スマホ代を見直したいけれど、どこから確認すればいいかわからない」 「固定費全体を整理して、毎月の余裕を増やしたい」 そんな方は、スマドオンラインの公式LINEからお気軽にご相談ください。オンライン・対面など、ご希望の相談方法もお知らせください。 ▶ [スマド公式LINEで無料相談する] https://sumado.or.jp/line/  ※料金プランやキャンペーン、各種手数料は変更されるため、申し込み時には各社の公式サイトで最新の条件をご確認ください。

住宅ローンの返済額が上がっていない人こそ、今見てほしい
  • 女性 / 30代
  • 住まい

2026年9月18日、日銀は政策金利を1.25%程度に引き上げることを決めました。ただし、政策金利が上がった分だけ、住宅ローンの金利が直ちに上がるわけではありません。 適用金利がどう変わるかは、借りている銀行や契約によって異なります。 そして、変動金利の住宅ローンには、金利が上がっても毎月の返済額がしばらく変わらない契約があります。 だからこそ、今確認したいことがあります。毎月の返済額が同じでも、借金の減り方まで同じとは限らないのです。 同じ金額を払っていても、元金が減りにくくなる 住宅ローンの毎月の返済は、大きく分けると「利息」と「元金の返済」でできています。 たとえば、毎月11万円を返していて、その内訳が利息3万円、元金8万円だったとします。金利が上がって利息が4万円になり、毎月の返済額が11万円のままだと、元金に回るのは7万円です。 引き落とし額は同じ。でも、ローン残高は以前よりゆっくり減る。 この変化は、銀行口座の残高を眺めているだけでは気づきにくいものです。 「5年ルール」は、金利を5年間固定する制度ではない 変動金利の住宅ローンでよく聞く「5年ルール」。対象となる契約では、金利が変わっても、毎月の返済額を原則5年ごとに見直します。 ここで変わらないのは返済額です。金利が上がれば、その間も返済額に占める利息の割合は増え、元金の減り方は遅くなります。 また、見直し後の返済額を、それまでの125%までに抑える「125%ルール」もあります。ただし、これらのルールがあるかどうかは、銀行や返済方式などによって異なります。自分の契約を確認することが大切です。 金利が0.25%上がると、どれくらい違う? 仮にローン残高が4,000万円で、適用金利が0.25ポイント上がった場合、その時点の残高に対するひと月分の利息の増加は、単純計算で約8,300円です。 4,000万円 × 0.25% ÷ 12カ月 ≒ 8,300円 毎月の返済額が据え置かれる契約なら、その分、当初は元金の返済に回る額が少なくなります。実際の利息額やその後の残高は、返済日、残りの期間、契約内容などで変わります。 「月8,300円、急に引き落とされる」という意味ではありません。返済額に変化が見えなくても、返済の中身には変化が起こりうる、という例です。 今やるべきことは、金利を予想することより契約を確認すること 金利のニュースを見て、すぐに固定金利へ切り替えたり、繰り上げ返済したりする必要があるとは限りません。まずは、次の三つを確認してみてください。 今、自分に適用されている金利はいくらか 毎月の返済額と、元金・利息の内訳はどう変わったか 返済額が次に見直されるのはいつか そのうえで、毎月の支払いが増えた場合にも、家計に余裕が残るかを考えます。教育費や生活費のための手元資金まで使って繰り上げ返済するのが、自分に合うとも限りません。 住宅ローンは、借りたときに決めて終わりではありません。返済額が変わっていない今こそ、返済予定表を開くタイミングかもしれません。 「自分のローンはどのルールが適用される?」「金利が上がった場合、家計はどこまで耐えられる?」。そんな疑問があれば、スマドで住まいとお金を一緒に整理できます。オンライン・対面、希望に合う方法でご相談いただけます。

食料品の消費税が8%→1%へ?家計はいくらラクになるのか
  • 男性 / 会社員 / 30代
  • 税金

結論からお伝えすると、食料品の消費税減税はまだ正式決定していませんが、現在の8%から1%へ、2年間限定で引き下げる案が議論されています。 政府は当初、酒類や外食を除く飲食料品の消費税を「0%」にする方針を掲げていました。 その後、店舗のレジや会計システムを短期間で変更する難しさなどを踏まえ、現在は2027年4月から税率を1%にする案が有力な選択肢として検討されています。中低所得世帯には残り1%分に相当する給付を行い、実質的に負担をゼロに近づける案も示されています。 高市総理は2026年7月15日の党首討論でも、食料品の消費税減税を、将来的な「給付付き税額控除」導入までのつなぎと位置づけ、2年間限定で実施する考えに変わりはないと説明しています。 ただし、税率や実施時期、財源については調整が続いており、現時点では法律として成立したわけではありません。 年間でいくら負担が減る? 政府の説明では、食料品の消費税を8%から0%にした場合、負担軽減額は1人当たり年間約4万円とされています。 仮に税率が8%から1%へ下がる場合、単純計算では、1人当たり年間約3万5,000円程度の負担軽減になります。 さらに対象世帯へ1%相当の給付が行われれば、実質的な負担軽減額は年間約4万円に近づく可能性があります。 4人家族なら、単純計算で年間十数万円規模です。 毎月の負担に直すと大きな金額ではないように見えますが、食品は毎日購入するものです。物価高が続く中では、家計への一定の支援になるでしょう。 すべての食事が安くなるわけではない 注意したいのが、今回の減税案は、基本的に現在8%の軽減税率が適用されている飲食料品を対象としている点です。 スーパーで購入する食材や総菜、テイクアウト商品などは対象になる可能性が高い一方、酒類やレストランなどでの外食は、現在も軽減税率の対象外です。 例えば、同じハンバーガーでも、持ち帰りなら減税対象となり、店内で食べる場合は10%のまま、という状態が続く可能性があります。 値札が必ず7%下がるとは限らない 消費税率が8%から1%になったとしても、商品の税込価格が必ず同じ割合だけ下がるとは限りません。 原材料費や人件費、物流費が上昇している場合、事業者が減税分の一部を価格維持に充てる可能性もあるためです。 政府の会議資料でも、需要と供給の関係などから、価格が減税分すべて下がらない可能性が指摘されています。 つまり、「消費税が7%下がる=食品の値段も一律7%下がる」とは限らないということです。 財源はどうする? 食料品の消費税減税には、年間で約5兆円規模の財源が必要になるとみられています。 政府は赤字国債には頼らず、補助金や租税特別措置、歳出の見直しなどによって財源を確保する方針を示していますが、具体策はまだ固まっていません。 家計にとってはうれしい減税でも、社会保障やほかの行政サービスが削られれば、別の形で負担が増える可能性があります。 そのため、単に「税率が下がるか」だけでなく、何を財源にして、減税終了後にどのような制度へ移行するのかまで確認することが重要です。 今のうちにできること 消費税減税を前提に、大きな買い物や家計計画を変更する必要はありません。 まずは毎月の食費を確認し、自分の家庭では減税によってどの程度負担が減りそうかを把握してみましょう。 例えば、月の食費が8万円で、その大部分が減税対象だった場合、税率が8%から1%へ下がることによる負担軽減は、単純計算で月5,000円前後になる可能性があります。 そのお金をそのまま使ってしまうのではなく、 ・生活防衛資金の積み立て ・住宅ローンや保険の見直し ・NISAなど将来に向けた資産形成 に回すことで、減税効果を将来にも残すことができます。 消費税減税は、家計にとってプラスとなる可能性が高い政策です。 一方で、実施時期や対象、税率、給付の条件はまだ正式に決まっていません。 ニュースの見出しだけで判断せず、制度が確定した段階で、自分の家計にどの程度影響するのかを改めて整理することが大切です。 この記事を読んで、 ・自分の場合はどのくらい負担が軽くなるのか知りたい ・家族の状況も含めて家計を見直したい ・数字や制度を一度プロと一緒に整理したい と感じた方は、スマドの対面相談をご利用ください。 スマドの専門家が、あなたの状況や価値観を丁寧にヒアリングし、無理のない選択肢を一緒に整理します。 ▼ 対面相談の詳細・お申し込みはこちら https://sumado.or.jp/line/ ※制度の内容は2026年7月16日時点の情報です。今後の国会審議などによって変更される可能性があります。

国の税収が84兆円に。なぜこんなに増えた?
  • 女性 / 30代
  • 税金

主な理由は、 法人税・所得税・消費税がそれぞれ増えたことです。 まず大きいのが、法人税の増加です。 企業の業績が好調だったことで、企業が利益に応じて納める法人税が増えました。特に、価格転嫁が進んだ企業や、円安・輸出関連の恩恵を受けた企業では利益が出やすく、税収を押し上げる要因になったと考えられます。報道でも、法人税の大幅増加が税収増の大きな背景として挙げられています。 次に、所得税の増加です。 近年は賃上げの動きが広がっており、給与が増えた人もいます。給与が増えると、その分だけ所得税も増えやすくなります。 また、2024年度には定額減税がありましたが、その反動で2025年度は所得税収が増えやすかった面もあります。つまり、単純に「みんなの生活が楽になったから税収が増えた」というより、制度上の反動も含めて所得税が増えたと見る必要があります。 そしてもう一つが、消費税の増加です。 消費税は、モノやサービスの価格に対してかかる税金です。そのため、物価が上がると、同じように買い物をしていても支払う金額が増え、結果として消費税の税収も増えやすくなります。 最近は食品、日用品、光熱費など、身近なものの値上がりが続いています。家計にとっては負担が増えている一方で、国から見ると消費税収が増える要因にもなっています。 つまり今回の税収増は、 「景気が良くなって国が潤った」だけではなく、 「物価上昇・賃上げ・企業利益の増加によって、税金も増えた」 という見方が近いです。 ここで注意したいのは、税収が増えたからといって、私たちの暮らしが楽になっているとは限らないことです。 たしかに賃上げは進んでいますが、同時に物価も上がっています。給料が増えても、食費や光熱費、住宅関連費、保険料などが上がれば、手元に残るお金が増えた実感は持ちにくくなります。 また、国の税収が過去最高になっても、国の支出をすべてまかなえているわけではありません。2025年度予算でも、税収だけでは歳出全体をまかなえず、公債金、つまり国の借金に頼る構造が残っています。財務省資料でも、税収では歳出全体の約4分の3しかまかなえていないことが示されています。 今回のニュースで大切なのは、 「税収が増えた=家計に余裕がある」ではない ということです。 むしろ、物価上昇や社会保険料、住宅ローン金利、保険料など、家計を取り巻く環境は変化しています。 だからこそ、これからは 収入を増やすことだけでなく、 支出を見直すこと、 将来に備えてお金の流れを整理することが大切です。 住宅ローン、保険、資産形成、固定費などを一度見直すだけでも、家計に余裕が生まれる可能性があります。 「今の家計で大丈夫かな?」 「住宅ローンや保険を見直した方がいいのかな?」 「将来のお金について、一度整理したい」 そう感じた方は、ぜひ一度スマドにご相談ください。 スマドでは、住まいとお金の専門家が、家計や住宅ローン、保険、資産形成についてわかりやすくサポートしています。 まずはLINEからお気軽にご相談ください。 https://sumado.or.jp/line/

中国が日本向け輸出規制を強化。家電・車・住宅設備の価格に影響する可能性も?
  • 女性 / 30代
  • 家計相談

結論からいうと、今回のニュースだけで「すぐに家計が大きく悪化する」と考える必要はありません。 ただし、今後の物価上昇リスクを考えるうえでは、かなり重要なニュースです。 今回のポイントは、中国が日本に対して、軍事転用の可能性がある「軍民両用品」の輸出管理を強めていることです。 中国はすでに2023年以降、ガリウム、ゲルマニウム、黒鉛、アンチモン、タングステン、重レアアースなど、重要鉱物に対する輸出管理を段階的に強化してきました。2026年1月には、日本向けのデュアルユース品目輸出管理の強化も発表されています。 つまり今回の動きは、単発のニュースというより、 「資源や部品の供給を、外交・安全保障のカードとして使う流れが強まっている」 と見るべきです。 家計への影響として考えられるのは、主に3つです。 1つ目は、車や家電の価格上昇リスクです。 レアアースは強力な磁石に使われ、EVや高性能モーター、風力発電などにも関係します。供給が不安定になれば、部品価格や製造コストに影響し、最終的に車や家電の価格、納期に跳ね返る可能性があります。 2つ目は、住宅設備への影響です。 エアコン、給湯器、蓄電池、太陽光関連設備などは、半導体・モーター・バッテリーなどのサプライチェーンと無関係ではありません。今すぐ値上げと決めつける必要はありませんが、リフォームや設備交換を考えている人は、見積もりの有効期限や納期を確認しておくと安心です。 3つ目は、資産運用への影響です。 こうしたニュースが出ると、防衛関連、資源関連、商社、素材、半導体関連などの株価が動きやすくなります。ただし、ニュースだけを見て短期的に飛びつくのは危険です。重要なのは、特定テーマに偏りすぎず、長期・分散の考え方を崩さないことです。 一方で、日本側も対策を進めています。 たとえば日本とカナダは、黒鉛やガリウムなどの重要鉱物について、共同備蓄や鉱山開発、長期調達契約などの協力を検討していると報じられています。 中国も6月24日、重要鉱物の密輸や迂回輸出を取り締まる通報制度を整える方針を示しており、重要鉱物をめぐる管理は今後さらに厳しくなる可能性があります。 では、私たちが今できることは何でしょうか。 まず、車・家電・住宅設備など、大きな買い物を予定している人は「価格」と「納期」を早めに確認しておきましょう。 特に、壊れてから慌てて買うものは選択肢が狭くなりがちです。エアコン、給湯器、冷蔵庫、車などは、余裕を持って検討しておくことが大切です。 次に、家計では「固定費」と「予備費」を見直しましょう。 物価上昇のニュースが続くと、何を買うかに目が向きがちですが、本当に効くのは毎月の支出管理です。通信費、保険、サブスク、住宅ローン、電気・ガス代などを整理するだけでも、値上げへの耐性は高まります。 最後に、資産運用では焦らないことです。 地政学リスクが高まる局面では、相場が大きく動くことがあります。だからこそ、短期ニュースに振り回されず、自分の目的、期間、リスク許容度に合った運用を続けることが大切です。 今回の中国の輸出規制強化は、すぐに生活を直撃するニュースではないかもしれません。 しかし、車、家電、住宅設備、電気代、資産運用など、私たちの暮らしとお金にじわじわ関係してくる可能性があります。 大事なのは、必要以上に不安になることではなく、 「大きな買い物は早めに情報収集する」 「家計の固定費を整える」 「資産運用は分散を崩さない」 という基本を押さえることです。 この記事を読んで、 ・自分の場合はどう考えればいいのか知りたい ・住宅購入やリフォームのタイミングを相談したい ・家計や資産運用を一度プロと整理したい そう感じた方は、スマド公式LINEからお気軽にご相談ください。 住まい・お金・暮らしの不安は、ひとりで抱え込まず、専門家と一緒に整理することで見通しが立てやすくなります。 ▼スマド公式LINEはこちら https://sumado.or.jp/line/

日経平均6万円超えで気づいた人から動いている。今、何もしない家計がいちばん危ない
  • 女性 / 30代
  • 資産運用

結論から言うと、日経平均が大きく上がっている今こそ、やるべきことは「急いで株を買うこと」ではありません。 まずやるべきなのは、 自分の家計が“インフレと資産価格上昇に置いていかれる構造”になっていないかを確認することです。 少し強めに言うと、今の相場を見て、何も感じないまま現金だけを積み上げている人は、かなり危ないです。 もちろん、「今すぐ全財産を株に入れましょう」という話ではありません。 それは極端ですし、危険です。 ただし、今起きていることを単なる株価ニュースとして眺めているだけだと、知らないうちに生活の土台がじわじわ削られていく可能性があります。 日経平均は、2026年5月末時点で6万6,000円台まで上昇しています。 5月27日には一時6万6,000円台半ばまで上昇し、史上最高値圏に入りました。 背景には、AI関連株への期待、円安による企業業績への追い風、海外投資家の資金流入などがあります。 一方で、これは「日本人全員が豊かになっている」という意味ではありません。 むしろ、多くの家庭にとっては、次のような現実の方が近いはずです。 給料はそこまで増えていない。 食費は上がっている。 電気代も高い。 住宅ローン金利も気になる。 家賃も下がらない。 教育費も老後資金も不安。 なのに、株価だけはどんどん上がっている。 ここで起きているのは、かなりシンプルです。 資産を持っている人と、持っていない人の差が広がりやすい局面になっている、ということです。 株価が上がると、株式や投資信託を持っている人の資産は増えます。 不動産価格が上がると、持ち家や収益不動産を持っている人の資産価値は上がります。 一方で、現金だけを持っている人は、通帳の数字は減っていなくても、物価上昇によって実質的な価値が目減りしていきます。 これが一番こわいところです。 預金残高が100万円のままなら、一見すると損していないように見えます。 でも、同じ100万円で買えるものが減っているなら、それは実質的にはお金の価値が下がっているということです。 つまり、今の問題は、 「日経平均が上がったから儲けたい」 という話ではありません。 本質は、 何もしないこと自体が、じわじわリスクになっている という話です。 では、今すぐ何をすべきなのでしょうか。 まず1つ目は、生活防衛資金を確認することです。 投資を始める前に、最低限の現金は必要です。 病気、転職、収入減、家電の故障、引っ越し、冠婚葬祭など、人生には予定外の支出が必ずあります。 目安としては、会社員であれば生活費の3〜6か月分、自営業や収入が不安定な人であれば6か月〜1年分くらいは、すぐ使える現金として確保しておきたいところです。 ここを無視して投資を始めると、相場が下がったタイミングで生活費が必要になり、損をした状態で売らざるを得なくなることがあります。 投資で一番避けたいのは、「下がったから怖くなって売る」ではありません。 もっと避けたいのは、お金が必要になって、売りたくないタイミングで売らされることです。 だから、まずは現金の役割を決めることが大切です。 現金は悪ではありません。 ただし、すべてを現金に置いておくのが安全とは限らない、というだけです。 2つ目は、NISAを「やる・やらない」ではなく、「いくらなら続けられるか」で考えることです。 日経平均が高値圏にあると、今から始めるのは怖く感じるかもしれません。 この感覚は自然です。 誰でも、上がった後に買うのは不安です。 ただ、NISAや積立投資を考えるときに大事なのは、「今日が高いか安いかを当てること」ではありません。 大事なのは、長期で続けられる金額にすることです。 たとえば、毎月10万円を投資しようとして、相場が10%下がっただけで怖くなってやめてしまうなら、その金額は大きすぎます。 一方で、毎月1万円でも、無理なく10年、20年と続けられるなら、その方が家計にとっては健全です。 投資は、始めることより、続けることの方が難しいです。 特に今のように株価が大きく上がっている局面では、SNSでも「まだ現金で消耗してるの?」というような煽りが増えます。 そういう空気に飲まれて、自分の家計に合わない金額を投資してしまうのが一番危険です。 焦って大きく始める必要はありません。 ただし、「怖いから一切やらない」のまま放置するのも、これからの時代はかなり苦しくなります。 少額でもいいので、自分の家計に合う形で、資産を育てる仕組みを持つことが大切です。 3つ目は、住宅ローンや家賃を含めた「固定費」を見直すことです。 日経平均のニュースを見ると、つい投資の話に意識が向きます。 でも、普通の家庭にとっては、投資で月1万円増やすより、固定費を月1万円下げる方が確実な場合もあります。 特に影響が大きいのは、住居費、保険料、通信費、車関連費、サブスク、教育費です。 たとえば住宅ローンを組んでいる人であれば、金利タイプ、残債、返済期間、借り換え余地を確認する価値があります。 変動金利の人は、今後の金利上昇で返済額がどう変わるかをシミュレーションしておくべきです。 金利が上がれば、住宅ローンを抱える家庭にとって返済負担が増える可能性があります。 これは、日経平均が上がっていることとは別の話に見えて、実は家計全体で見るとつながっています。 株価が上がっている一方で、金利も上がる可能性がある。 資産を持つ人には追い風でも、借入が大きい人には負担増になる可能性がある。 つまり、今は「投資をするかどうか」だけでなく、 借金、固定費、現金、投資をセットで見直すタイミングです。 4つ目は、「円安に弱い家計」になっていないかを確認することです。 最近の日本株上昇には、円安も関係しています。 円安になると、輸出企業の業績にはプラスに働きやすく、日本株の追い風になることがあります。 一方で、生活者にとって円安は、輸入品の値上がりにつながります。 日本は食料やエネルギーの多くを海外に頼っています。 そのため、円安が続くと、ガソリン、電気代、食品、日用品などの価格に影響が出やすくなります。 つまり、円安は遠い金融ニュースではありません。 家計にとっては、 「なぜか食費が高い」 「なぜか電気代が高い」 「なぜか旅行代が高い」 という形で、かなり現実的に効いてきます。 このとき、収入も資産もすべて日本円だけに偏っていると、円の価値が下がったときに家計全体が影響を受けやすくなります。 もちろん、いきなり外貨預金や海外株に大きく振る必要はありません。 ただ、全世界株式や米国株式を含む投資信託などを通じて、資産の一部を海外にも分散しておくことは、家計防衛の観点でも意味があります。 ここで大切なのは、「儲けるため」だけではなく、 日本円だけに偏りすぎないために分散する という考え方です。 5つ目は、ニュースに煽られて「一括投資」しないことです。 日経平均が史上最高値圏にあると、出遅れ感が強くなります。 「あのとき買っておけばよかった」 「今からでも乗らないとまずいのでは」 「自分だけ置いていかれている気がする」 こう感じる人は多いと思います。 ただ、この感情で一括投資をするのはかなり危険です。 相場は、上がるときは一気に上がります。 でも、下がるときも一気に下がります。 特に、AI関連株への期待で上昇している局面では、期待が少しでも剥がれると急落することがあります。 だからこそ、今から始める人ほど、時間を分散することが大切です。 毎月一定額を積み立てる。 賞与の一部だけを投資に回す。 現金を一気に動かさず、数か月から数年に分けて移す。 このように、「買うタイミングを当てる」のではなく、「間違えても致命傷にならない設計」にすることが大切です。 投資で大事なのは、最高のタイミングで買うことではありません。 最悪のタイミングで買っても、人生が壊れないようにすることです。 6つ目は、「自分は何のためにお金を増やしたいのか」を決めることです。 ここが曖昧なまま投資を始めると、相場に振り回されます。 老後資金のためなのか。 子どもの教育費のためなのか。 住宅購入の頭金のためなのか。 早期退職したいのか。 親の介護に備えたいのか。 ただ不安だから増やしたいのか。 目的によって、取るべきリスクは変わります。 たとえば、3年以内に住宅購入の頭金として使う予定のお金を、株式中心の投資に回すのは慎重に考えるべきです。 一方で、20年以上使わない老後資金であれば、ある程度リスクを取って運用する選択肢もあります。 「投資すべきか」ではなく、 いつ、何のために使うお金なのか から考える必要があります。 ここを整理せずに、日経平均の上昇だけを見て投資を始めると、途中で不安になります。 逆に、目的がはっきりしていれば、短期的に相場が下がっても、必要以上に慌てずに済みます。 今回の日経平均の上昇で、多くの人が感じている不安は、おそらく単なる投資不安ではありません。 本当の不安は、 「このまま普通に働いて、普通に貯金しているだけで大丈夫なのか」 という不安だと思います。 そして、その不安はかなり正しいです。 昔のように、銀行預金だけで安心できる時代ではなくなっています。 物価は上がり、金利も動き、円安も進み、株価や不動産などの資産価格も大きく変動しています。 その中で、家計を守るには、ただ節約するだけでは足りません。 ただ投資するだけでも足りません。 必要なのは、 現金をいくら持つか。 投資をいくら続けるか。 住宅ローンをどう管理するか。 保険をかけすぎていないか。 教育費と老後資金をどう両立するか。 円安やインフレにどう備えるか。 これらを、バラバラではなく一つの家計として整理することです。 日経平均が6万円を超えた、6万5,000円を超えた、6万6,000円を超えた。 このニュースを見て「すごいな」で終わらせるのは、少しもったいないです。 むしろ、今こそ考えるべきです。 自分の家計は、資産が増える側にいるのか。 それとも、物価上昇に削られる側にいるのか。 この差は、1年ではそこまで見えないかもしれません。 でも、5年、10年、20年で見ると、大きな差になります。 今やるべきことは、焦って株を買うことではありません。 でも、何もしないことでもありません。 まずは、自分の家計の現在地を確認すること。 生活防衛資金を分けること。 NISAを無理のない金額で始める、または見直すこと。 住宅ローンや固定費を点検すること。 円安やインフレに弱すぎる家計になっていないか確認すること。 そして、何のためにお金を増やすのかを決めること。 日経平均の上昇は、単なる投資ニュースではありません。 家計にとっては、 「このまま何となくで大丈夫ですか?」という警告音 でもあります。 焦る必要はありません。 でも、見て見ぬふりをするには、少し危ない局面に入っていると思います。 この記事を読んで、 ・自分の場合はどう考えればいいのか知りたい ・家族の状況も含めて相談したい ・数字や制度を一度プロと一緒に整理したい と感じた方は、スマドの対面相談をご利用ください。スマドの専門家が、あなたの状況や価値観を丁寧にヒアリングし、無理のない選択肢を一緒に整理します。 ▼ 対面相談の詳細・お申し込みはこちら https://sumado.or.jp/line/

また値上げ?損保大手の決算から見える「車を持つ家計」に起きている変化
  • 女性 / 30代
  • 保険

結論から言うと、自動車保険は「なんとなく高くなっている」のではなく、車を取り巻くコスト全体が上がっていることを背景に、今後も家計負担が増えやすい分野になっています。 今回注目したいのは、損保大手3グループの2026年3月期決算です。 2026年5月20日に発表された決算では、東京海上ホールディングス、MS&ADホールディングス、SOMPOホールディングスの大手3グループがいずれも大きな規模の利益を計上しています。たとえば、東京海上ホールディングスの経常収益は8兆8,722億円、MS&ADホールディングスの経常利益は1兆1,202億円、SOMPOホールディングスの親会社所有者に帰属する当期利益は6,400億円とされています。 一見すると、「そんなに利益が出ているなら、自動車保険料を上げなくてもいいのでは?」と思うかもしれません。 ただ、ここが少しややこしいところです。 損保会社全体としては、海外保険事業や資産運用、政策株式の売却益などで利益が出ていても、個別の商品である自動車保険の収支は別に見なければいけません。実際、すでに2026年1月には損害保険ジャパン、三井住友海上、あいおいニッセイ同和損保の3社が、自動車保険料を平均6〜7.5%引き上げています。内訳は、損保ジャパンが約7.5%、三井住友海上が約7%、あいおいニッセイ同和損保が約6%です。 また、東京海上日動火災保険も、2025年10月から平均約8.5%の値上げを明らかにしていました。つまり、大手損保ではすでに自動車保険料の値上げが一巡しており、今後も契約更新のタイミングで「思ったより高い」と感じる人が増える可能性があります。 では、なぜ自動車保険料は上がっているのでしょうか。 大きな理由は、事故が起きたときに保険会社が支払うお金が増えているからです。 各社が値上げの理由として挙げているのは、物価高や人件費上昇による自動車修理費の増加、ひょうなどの自然災害による修理の増加、保険金支払いの増加です。 昔の車と比べると、今の車は安全性能が上がっています。カメラ、センサー、自動ブレーキ、運転支援システムなどが搭載され、事故を防ぐ力は高まっています。 しかし、裏を返すと、ぶつけたときの修理費は高くなりやすい。 バンパー交換だけで済んでいたものが、センサーやカメラの調整まで必要になる。小さな接触事故でも、部品代や工賃が高くなる。さらに、人件費や物流費、部品価格も上がっている。 つまり、事故の件数だけでなく、「1件あたりの修理代」が上がっていることが、自動車保険料に跳ね返っているのです。 また、損害保険料率算出機構は、自動車保険の参考純率について、会員保険会社から集めた契約・支払いデータをもとに、社会環境の変化も考慮して算出していると説明しています。参考純率は毎年度検証され、必要があれば改定の届出が行われます。 ここで大切なのは、自動車保険料の値上げは「保険会社がなんとなく決めているもの」ではなく、事故・修理費・自然災害・物価・人件費といった現実のコスト変化を反映しているという点です。 もちろん、消費者としては納得しづらい部分もあります。 「給料はそこまで増えていないのに、ガソリン代も、車検代も、保険料も上がる」 「車が必要な地域では、簡単に手放せない」 「でも、保険を削りすぎるのも怖い」 これはかなり現実的な悩みです。 特に地方や郊外では、車は贅沢品ではなく生活インフラです。通勤、買い物、子どもの送迎、親の通院など、車がないと生活が成り立たない家庭も多いでしょう。 その意味で、自動車保険料の値上げは、単なる保険商品の話ではありません。 「車を持ち続けるコスト」がじわじわ上がっている、という家計全体の問題として考える必要があります。 では、家計として何をすればよいのでしょうか。 まず、最初にやってはいけないのは、保険料だけを見て補償を削りすぎることです。 自動車保険は、普段は「払っているだけ」に見えます。だから、家計が苦しくなると「できるだけ安くしたい」と思いやすい。 しかし、自動車保険で本当に怖いのは、自分の車の修理代よりも、相手にケガをさせた場合や、相手の車・物を壊した場合です。 対人賠償、対物賠償は、基本的に無制限を前提に考えた方がよいです。ここを削って数百円、数千円安くしても、万が一のリスクに対して見合わないことが多いからです。 一方で、見直し余地があるのは、車両保険です。 車両保険は、自分の車の修理代に備える補償です。新車や高額車、ローンが残っている車であれば重要性は高いですが、年式が古くなって車の時価が下がっている場合、保険料に対して得られる補償が小さくなっていることがあります。 たとえば、車両保険をつけて年間保険料が大きく上がっているのに、実際に全損時に受け取れる保険金は思ったほど多くない、というケースもあります。 この場合は、車両保険を外す、一般型からエコノミー型にする、免責金額を上げる、といった見直しが選択肢になります。 次に確認したいのは、運転者の範囲です。 家族全員が運転する前提のままになっている。 子どもが独立したのに、年齢条件を変えていない。 配偶者しか運転しないのに、本人・配偶者限定にしていない。 こうした条件のズレは、保険料を押し上げる原因になります。 自動車保険は、契約時には合っていた条件が、数年後には合わなくなっていることがよくあります。家族構成や車の使い方が変わったら、保険も一緒に見直す必要があります。 また、特約の重複も見落としやすいポイントです。 弁護士費用特約、個人賠償責任特約、ファミリーバイク特約などは便利ですが、家族の別の自動車保険や火災保険、クレジットカード付帯の保険と重複している場合があります。 もちろん、重複しているから必ず不要とは限りません。補償範囲や対象者が違うこともあります。 ただ、「何となく安心だから全部つけている」という状態なら、一度整理する価値はあります。 そして、もう一つ大事なのが、保険会社の比較です。 自動車保険は、同じような補償内容でも、保険会社によって保険料が変わります。代理店型とネット型でも違いがあります。 代理店型は、事故時や契約時に相談しやすい安心感があります。 ネット型は、保険料を抑えやすい傾向があります。 どちらが正解というより、自分が何を重視するかです。 事故対応を誰かに相談しながら進めたい人。 保険料をできるだけ抑えたい人。 車の使用頻度が少ない人。 家族で複数台持っている人。 高齢の親の車も含めて考えたい人。 置かれている状況によって、選ぶべき保険は変わります。 今回の値上げ局面で大切なのは、「高くなったから安いところに変える」だけではなく、「自分に必要な補償を残したうえで、ムダを削る」という順番です。 家計の見直しでは、どうしても目の前の支出を下げることに意識が向きます。 でも、自動車保険は、削り方を間違えると、いざというときに家計を守れなくなります。 たとえば、月数百円を節約するために必要な補償を外してしまい、事故後に何十万円、何百万円単位の負担が出るなら、本末転倒です。 逆に、何年も見直していない契約のまま、今の生活に合っていない補償へ払い続けているなら、それももったいない。 つまり、自動車保険の見直しは、「安くする作業」ではなく、「今の暮らしに合う形へ整える作業」と考えた方がよいです。 今回の損保大手の決算を見ると、保険会社全体としては大きな利益を出している一方で、自動車保険を取り巻くコストは上がり続けています。MS&ADホールディングスは、2026年3月期の業績予想を上方修正した理由として、自然災害による発生保険金が予想を下回ったこと、海外事業の改善、政策株式売却益が予想を上回ったことなどを挙げています。 これは裏を返すと、損保会社の利益は「自動車保険だけ」で決まっているわけではない、ということです。 だからこそ、ニュースで「損保大手が高利益」と聞いたときに、単純に「それなら保険料を下げてほしい」と見るだけでは、家計判断としては少し足りません。 見るべきなのは、自分の契約です。 次の更新でいくら上がるのか。 上がった理由は何か。 車両保険は今の車に見合っているか。 運転者条件は今の家族構成に合っているか。 特約は重複していないか。 ネット型・代理店型を含めて比較したか。 保険料を下げるために、削ってはいけない補償まで削っていないか。 このあたりを確認するだけでも、保険料の上昇に対してかなり冷静に向き合えるはずです。 自動車保険の値上げは、家計にとってうれしい話ではありません。 ただ、こういうニュースは、保険を見直すよいタイミングでもあります。 何年も前に入ったままの保険。 ディーラーで勧められるまま入った保険。 更新案内が来ても、毎年そのまま継続している保険。 そうした契約ほど、今の暮らしとズレている可能性があります。 保険料が上がる局面では、「また高くなるのか」と感じるだけで終わらせず、家計全体の固定費として見直すことが大切です。 自動車保険は、安ければよいものではありません。 でも、高ければ安心というものでもありません。 大切なのは、自分の車の使い方、家族構成、貯蓄状況、事故時にどこまで自己負担できるかを踏まえて、必要な補償と不要な補償を分けることです。 今回の値上げニュースは、その整理を始めるきっかけとして捉えるとよいでしょう。 ------------------------------     この記事を読んで、 ・自分の場合はどう考えればいいのか知りたい ・家族の状況も含めて相談したい ・数字や制度を一度プロと一緒に整理したい と感じた方は、スマドの対面相談をご利用ください。スマドの専門家が、あなたの状況や価値観を丁寧にヒアリングし、無理のない選択肢を一緒に整理します。 ▼ 対面相談の詳細・お申し込みはこちら https://sumado.or.jp/line/

桐谷さんの優待生活、真似すると年20万円損する理由
  • 女性 / 30代
  • 資産運用

こんには、スマドオンライン編集部です。 スマドオンラインは、住まい・お金・暮らしに関する悩みを、専門家に気軽に相談できるQ&Aサービスです。 「誰に聞けばいいかわからない」「ネットの情報だけでは不安」 そんな声から生まれました。 このnoteでは、スマドオンラインに実際に寄せられた相談の中から、 多くの方にとって参考になるケースを取り上げ、 専門家の視点を交えながら、考え方の整理をお届けしています。 同じ悩みでも、置かれている状況や価値観によって、 選ぶ答えは人それぞれです。 この記事が、あなた自身の状況を考えるヒントになれば幸いです。 ▼FPが実際に受けた相談----- テレビで月曜から夜ふかしに出ている 桐谷広人さんのような生活に憧れています。 株主優待だけで生活できるのはすごいと思いますし、 節約にもなるなら自分もやってみたいです。 実際のところ、優待生活って家計的に得なのでしょうか? ▼FPが行った回答----- ① 結論 桐谷さんの優待生活は“成立する人が限られる特殊な最適解”であり、 多くの人が真似すると「時間・お金・自由」のバランスを崩し、年20万円以上の損につながる可能性があります。 ② なぜ今このテーマが重要か(時代背景) 新NISAの開始やSNSの影響で、 「投資=身近」「お得に生活したい」という意識が強まっています。 その中で、桐谷さんのように ・現金をほぼ使わない ・優待だけで生活する というスタイルは、 “究極の節約術”として注目されやすいです。 ただし今は、物価上昇や時間価値の重要性が高まっており、 単純な「お得」だけでは判断を誤りやすい時代でもあります。 ③ よくある誤解 ・優待はタダでもらえる=使えば得 ・現金を使わない=節約になる ・優待生活=支出が減る 実際には、 👉「使うために行動が増える」 という構造があります。 ④ 正しい考え方(構造) 優待生活の本質は、 「お金の節約」ではなく 「行動の制約」です。 具体的には ・使える店が決まる ・期限に縛られる ・使い切るために移動する つまり 👉“お金の自由”と引き換えに“時間の自由”を失う 構造になっています。 ここを理解せずに始めると、 「得してるつもりで損してる状態」になります。 ⑤ ケース別の判断 ケース①:時間に余裕がある人(リタイア・自由業) → 向いている → むしろ楽しめる可能性あり ケース②:忙しい会社員 → 向いていない → 優待消化がストレスになる ケース③:節約志向が強い人 → 注意 → 「使わないと損」という思考に陥りやすい ⑥ 実践アクション(具体的に) 優待生活を取り入れるなら、 “全部やる”ではなく“部分導入”が現実的です。 おすすめは以下です。 ① 自分が普段使う企業だけ優待を持つ ② 「使えたらラッキー」くらいの温度感にする ③ 優待目的での外出や消費はしない ④ 年間でどれくらい得したかを記録する さらに一歩踏み込むなら、 ChatGPTに 「この優待、本当に得?時間コストも含めて評価して」 と聞くことで、 “見えないコスト”を可視化できます。 ⑦ 注意点・落とし穴 最大の落とし穴は 👉「使わないともったいない」という心理 です。 これにハマると ・無理に外食する ・不要な商品をもらう ・移動コストが増える 結果として 「節約してるのにお金も時間も減る」 状態になります。 桐谷さんの生活が面白いのは、 “合理的に見えて、実はかなり特殊”だからです。 あれは 👉「最適な人が、最適な条件でやっている」 から成立しています。 重要なのは、 そのまま真似することではなく 👉「自分にとっての最適」を考えること です。 この記事を読んで、 ・自分の場合はどう考えればいいのか知りたい ・家族の状況も含めて相談したい ・数字や制度を一度プロと一緒に整理したい と感じた方は、スマドの対面相談をご利用ください。スマドの専門家が、あなたの状況や価値観を丁寧にヒアリングし、無理のない選択肢を一緒に整理します。 ▼ 対面相談の詳細・お申し込みはこちら https://jni-hd.co.jp/jni-bank/sumado_form/?utm_source=NOTE&utm_medium=article&utm_campaign=form


対面相談予約(web受付)

電話お問い合わせ
0800-222-2522
(緊急の場合はこちら)
受付時間 10:00-19:00
(土日/祝日も営業)